Mostrando entradas con la etiqueta Resumen Finanzas. Mostrar todas las entradas

17.5.14

thumbnail

Cómo Calcular el Punto de Equilibrio en una Mezcla de Productos

Posteado por EquipoJC  | No comments

Veamos el caso de un fabricante de artículos de cuero con la siguiente combinación de
productos:

Mezcla de Productos

Costos Indirectos de Fabricación Fijos (anuales) de la empresa:

Estado de Ganancias y Pérdidas Estimado

Método de la Fórmula

Se parte de la premisa que la mezcla de ventas se mantendrá
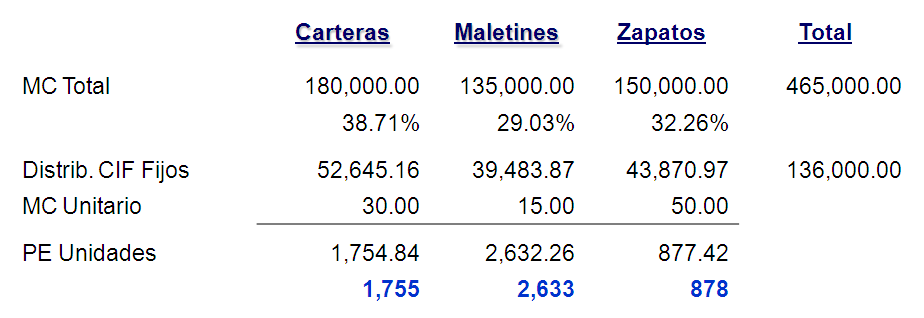
Por cada unidad de Zapatos se venderá 3 unidades de maletines y 2 unidades de carteras
50X + 15 (3X) + 30 (2X) – 136,000 = 0
50X + 45X + 60X = 136,000
155 X = 136,000
X = 877.42


Método: Porcentaje Ponderado del Margen de Contribución Total
Este método considera que la mezcla de ventas se mantendrá por tanto
Se obtiene el mismo resultado que el Método de la Fórmula
LeerMás»

15.5.14

thumbnail

Análisis del Punto de Equilibrio: Herramientas Clave para la Toma de Decisiones

Posteado por EquipoJC  | No comments

Al evaluar cursos de acción alternativos, el gerente necesita saber cuánto es el costo total y el ingreso total de cada una de ellas de manera que pueda maximizar su rentabilidad. Por lo cual su problema se reduce a la búsqueda de la combinación de costos, ingresos y volumen que sea más rentable.

Es aquel punto de actividad (volumen de ventas) donde los ingresos totales y los costos y gastos totales son iguales, es decir no existe ni utilidad ni pérdida. Un concepto importante para este análisis es el de margen de contribución.

Margen de Contribución

Variación de los Costos Fijos
Cuando varían los costos fijos el punto de equilibrio cambiará en la misma dirección en que se modificaron los costos fijos. Si aumentan los Costos Fijos, se incrementará el punto de equilibrio. 

Variación en el Valor de Venta
Cuando varía el valor de venta por unidad el punto de equilibrio cambiará en la dirección opuesta al cambio en el valor de venta. Es decir, si una firma puede aumentar (disminuir) su valor de venta, se requerirán menos (más) unidades para lograr el punto de equilibrio.

Variación en los Costos Variables
El punto de equilibrio cambiará en la misma dirección en que varía el costo variable por unidad. Esto se debe a que el costo variable por unidad aumenta (disminuye) a medida que disminuye (aumenta) el margen de contribución.

Análisis de Costo - Volumen - Utilidad
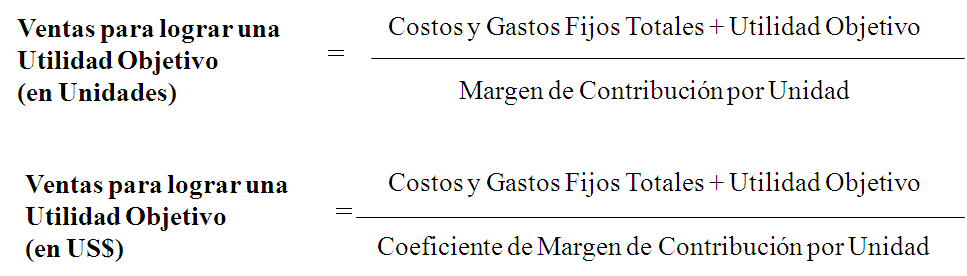
El Punto de equilibrio indica el nivel de ventas en el cual las utilidades serán CERO. La gerencia requiere información en cuanto a la utilidad para determinado nivel de ventas y el nivel de ventas necesario para lograra una utilidad objetivo.


Ajuste por Impuesto a la Renta

Ajuste por Participación Trabajadores e Impuesto a la Renta

Análisis de Riesgo Utilidad
Una medida útil en la planeación de la utilidad es la del porcentaje máximo en que las ventas esperadas pueden disminuir y aun generar una utilidad.

Supuestos y Limitaciones para el Análisis del Punto de Equilibrio
Clasificación de los Costos en Fijos o Variables.
En realidad no existen costos fijos, ya que todos los costos son variables a través del tiempo.
Se trabaja bajo el concepto de rango relevante
Los costos e ingresos por ventas dentro del rango relevante se consideran lineales.
En la práctica, la línea de las ventas y costos es más una curva.
Para el analista financiero, el trabajo se reduce al obtener costos promedios.
No existen cambios significativos en los niveles de inventario
El costo de los factores de producción es el mismo dentro del rango relevante y sólo se ve afectado por el volumen.
La eficiencia y productividad son las mismas a través del rango relevante.
Las mezcla de ventas y el valor de venta permanecen constantes para el análisis productos.

Ejemplo 1
Otros Datos:
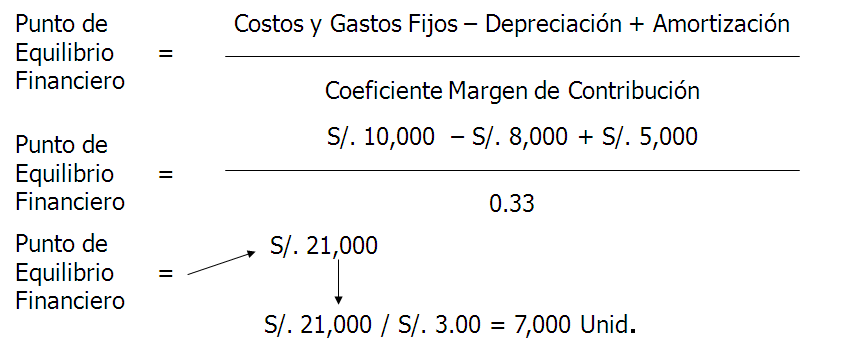
Valor de Venta Unitario S/. 3.00
Cuota Préstamo Bancario S/. 5,000
Pto. Equilibrio S/. = 10,000 / 0.33 = S/. 30,000

Pto. Equilibrio Und. = S/. 30,000 / S/. 3.00 = 10,000 Unid.

El Análisis del Pto. Equilibrio permite ver que el PE Financiero es menor que el PE Contable. Este caso se da muchas veces en las Pequeñas Empresas que trabajan teniendo en cuenta tan sólo su flujo de caja.

Mientras sus ingresos en efectivo sean mayores que sus desembolsos, el pequeño empresario seguirá trabajando. Al no considerar el factor depreciación y provisiones, el empresario se consume su capital, y ello le impide llegar a tener los fondos suficientes para una reparación o para la reposición de los equipos al término de su vida útil.


LeerMás»

6.5.14

thumbnail

Todo sobre la Ley SOX (Sarbanes-Oxley): Control Interno y Transparencia

Posteado por EquipoJC  | 1 comment

La ley estadounidense "Sarbanes-Oxley Act" tiene como objetivo generar un marco de transparencia para las actividades y reportes financieros de las compañías que cotizan en Bolsa, lo que le aporta más confianza y mayor certidumbre a los accionistas y al propio Estado.

Ventajas
1.- Existencia de Control Interno común ó "Marco de referencia" con el objeto del logro de: - Efectividad y eficiencia de las operaciones - Confiabilidad de la Información Económico – Financiera - Adecuado cumplimiento de las leyes y regulaciones aplicables
2.- Información soportada por tecnología y procesos que se rigen por SOX
3.- Políticas y controles internos diseñados para automatizar los controles de seguridad de los Sistemas de Información. 4.- Procesamiento exacto de la información 5.- Evitar pérdidas de información.

Ley SOX- Sección 302
Sección 302 En el artículo 302 de la Ley se establecen los procedimientos internos con el fin de asegurar la transparencia financiera.

Los artículos referentes a controles internos, son quizás los más importantes de la Ley. En el artículo 302 se específica la responsabilidad penal que recae sobre la directiva de la empresa. Esto es un cambio sustancial en lo referente a la legislación pasada.

Con esto a la auditora externa se le exime de culpa, o al menos de parte de culpa, ya que el informe de auditoría se efectúa a partir de los informes que le concede la compañía. Esto otorga una independencia declarada y comprobada de la empresa auditora con respecto a la compañía a auditar.
¿Qué es COSO Report?
El denominado «Informe COSO» Conocido como la Comisión de Organizaciones patrocinadoras de la Comisión Treadway, sobre control interno publicado en EEUU en 1992, surgió como una respuesta a las inquietudes que planteaban la diversidad de conceptos, definiciones e interpretaciones  existentes en torno a la temática referida.

LeerMás»

5.5.14

thumbnail

Control Interno: Qué Es y Por Qué Es Vital para las Empresas

Posteado por EquipoJC  | No comments


¿Qué es Control Interno ?
  • Conjunto de procesos, mecanismos y elementos organizados y relacionados que interactúan entre si.  
  • Se aplican a nivel de planeación, organización, ejecución, dirección, información y seguimiento de los procesos de gestión.  
  • Apoyan a la toma de decisiones para el logro de objetivos bajo parámetros éticos. 
  • La Administración de la Cía es la responsable del Control Interno.
Características del Control Interno
  • Organización de manera tal que se pueda diferenciar la autoridad y la responsabilidad relativas a las actividades de la empresa.
  • Autorización y registro operacional de manera que sea de la atribución del departamento de contabilidad el hacer los registros de las informaciones y de mantener el control
  • Eficiencia para evitar que en determinado tipo de operaciones intervengan cuando menos tres (3) persona para evitar fraude.
Importancia del Control Interno
  • Hablar del “Control Interno” es hablar de las políticas de la empresa, la organización, las prácticas y procedimientos  etc.. Lo más importante en cuanto al control interno de una empresa son las acciones tomadas para dirigir las operaciones.
  • Evidentemente que hablar de control interno es fácil, pero implica unas acciones a través de las cuales se hagan palpables unos resultados evaluables y medibles. 
  • Para ello es importante que nuestro plan de acción cuente con una misión, visión, actividades, objetivos y metas de la empresa (o entidad).
Objetivos del Control Interno
  • Eficacia, eficiencia y economía de las operaciones.
  • Confiabilidad, veracidad y oportunidad de la información financiera, presupuestaria y de operación.
  • Cumplimiento del marco jurídico
  • Salvaguarda de los activos de la Cía.
Tipos de Controles Internos
  • Contables: Aquellos que influyen directamente en la confiabilidad de los registros contables y la veracidad de los Estados Financieros. (Custodia de los Activos o elementos de Patrimonio). 
  • Administrativos: Comprenden el plan de la organización y todos los métodos y procedimientos relacionados con la adherencia a políticas.
Estructura del Control Interno
  • Plan de Organización
  • Sistema de autorizaciones  y procedimiento de registro
  • Practicas sanas
  • Recurso Humanos
LeerMás»

29.4.14

thumbnail

Control Financiero: Clave para la Salud y Sostenibilidad de tu Empresa

Posteado por EquipoJC  | No comments

¿Que se entiende por Control Financiero ?

El control es aquella función que busca asegurar la consecución de los objetivos y planes determinados en la fase de planificación.
Por control financiero se entiende como el estudio y análisis de los resultados reales de una empresa comparados con los objetivos de los planes y programas a corto, mediano y largo plazo, establecidos por la Dirección.

Objetivos e Importancia
  • Diagnosticar: se aplica cuando existen áreas con problemas y se emplean medidas de prevención antes que de corrección.
  • Comunicar: se realiza a través de la información de resultados de las diversas actividades de la empresa.
  • Motivar: derivar de todos los logros que tenga la empresa a través de sistemas de control tendrá beneficios a todos los empleados.
Funciones del Control Financiero
  • Valorar las decisiones financieras tomadas con anterioridad a la fase de control.
  • Visualizar el camino a seguir tras la revisión de los parámetros financieros de la empresa.
  • Ayudar a identificar a través de los objetivos financieros los objetivos generales de la empresa, así como relacionar los dos tipos de objetivos.
  • Mostrar y cuantificar las diferentes alternativas que puede tomar la empresa.
  • Reconocimiento prematuro de los problemas financieros de la empresa.
Tecnología como base del Control Financiero
El Proceso de Control
Tipos de Control Financiero
  • Direccional: Se conoce casi con certeza segura lo que va a ocurrir en un periodo determinado, por lo que su acción correctiva es fácil de hacer.
  • Selectivo: Es aquel que se determina con anterioridad de tal manera que se detecta si se cumplen los procesos previstos o se buscan alternativas para continuar con el honor
  • Posterior: Es aquel que se realiza cuando se miden los resultados una vez concluidas las operaciones, es decir se compara lo realizado con lo planeado.
LeerMás»

27.4.14

thumbnail

Planeación Estratégica y Financiera: Herramientas para la Toma de Decisiones

Posteado por EquipoJC  | No comments

Presupuesto ( Budget)
Se inicia con las directrices contenidas en el plan estratégico y se desarrolla en programas y actuaciones concretas y especificas .
  •  Plan de corto plazo a 1 año
  •  Plan de largo plazo a 5 años y mas
Se tienen 3 tipos de presupuestos:
  • De Operaciones
  • De Inversión
  • De Financiamiento
Propósitos del Presupuesto
  • Como instrumento de planificación
  • Como medio para coordinar e integrar las áreas de la empresa
  • Como vehículo de comunicación
  • Es un mecanismo de Control
  • Es un medio de motivación 
  
Proceso Presupuestario
  1. Distribución de objetivos generales
  2. Envió de instrucciones
  3. Plan de ventas
  4. Plan de Producción
  5. Plan de Compras
  6. Plan de costos y gastos
  7. Plan de inversiones
  8. Recepción en el área de presupuestos
  9. Presupuesto financiero
  10. Presupuesto consolidado
  11. Revisión por la Dirección
  12. Negociación de los ajustes
  13. Aprobación final
Formatos de presupuesto

LeerMás»

22.4.14

thumbnail

Como Influyen las Cuentas por Cobrar en el Capital de Trabajo

Posteado por EquipoJC  | No comments

Capital de Trabajo
  • Diferencia entre los activos y pasivos circulantes: 
Activo Corriente – Pasivo Corriente
  • Parte del activo corriente que es financiado con pasivos permanentes.

  • Es la inversión necesaria para sostener el ciclo financiero a corto plazo de la empresa; es decir, la inversión que se mantiene durante el tiempo que transcurre entre la adquisición de materiales y servicios, su transformación, su venta y finalmente su recuperación convertida en efectivo.


Cuentas por Cobrar
  • Resultado de la política de créditos y la gestión de cobranza.
  • Si la política se mantiene constante, el saldo de cuentas por cobrar seguirá la estacionalidad de las ventas.
  • Los plazos dependen principalmente del poder de negociación de la empresa y sus clientes, así como la intensidad de la competencia.
  • La evaluación de los plazos y el seguimiento en la efectividad de la cobranza deben ser permanentes.
Posibles efectos de la venta al crédito y mayor plazo del crédito
  • Incremento en el nivel de ventas
  • Mayor número de clientes dispuestos a comprar
  • Mayores costos administrativos y otros costos fijos
  • Mayor participación de mercado
  • Acceso a un mercado más amplio
Cuentas por Cobrar (CC):
Es el periodo promedio de cobro por las ventas anuales entre 360 días. 

CC =  Periodo promedio de cobro * Ventas anuales
                                            360

Periodo promedio de cobro = #días * %ventas en ese plazo de días

Ejemplo:
Cuentas por cobrar:
Cálculo del periodo promedio de cobro (PPC):  La política actual de ventas es de 10% a 30 días, 30% a 60 días, 25% a 90 días y 35% a 180 días.


Las cuentas por cobrar serán en el primer año : 


Inversión cuya productividad es

responsabilidad de la gerencia y
depende de la capacidad de la
organización. Genera la rentabilidad
LeerMás»

28.8.13

thumbnail

Finanzas Corporativas - Análisis de los Estados Financieros

Posteado por EquipoJC  | No comments

Introducción
En el siguiente manual se podrá encontrar algunos procesos de reflexión con el fin de evaluar la situación financiera de la empresa tanto la situación actual como la pasada, así como los resultados de sus operaciones, todo esto con el objetivo de determinar, del mejor modo posible, una estimación sobre la situación y los resultados futuros.
El proceso de análisis consiste en la aplicación de un conjunto de técnicas e instrumentos analíticos a los estados financieros para deducir una serie de medidas y relaciones que son significativas y útiles para la toma de decisiones sobre las cuestiones y preguntas que pueda plantearse un posible inversor, un banquero que decida si otorgar un préstamo, entre otros.
Por lo tanto se identificarán cuales son estas preguntas que afectan las decisiones y de esta manera plantear el mejor análisis
.

El análisis de los Estados Financieros
1. Áreas Principales de Interés en el Análisis Financiero
El análisis de los estados financieros debe ser examinar  por diversos aspectos importantes de la situación financiera de una empresa, así como los resultados de sus operaciones. Podemos organizar este análisis a través de la cincos principales  áreas de interés: 
  • La estructura patrimonial de la empresa
  • El fondo de maniobra y la liquidez a corto plazo
  • El flujo de fondos
  • El resultado económico de las operaciones
  • Rendimiento y rentabilidad
2. Técnicas de Análisis
Las técnicas más utilizadas en el análisis de estado financiero son las siguientes:
a) Comparación: Consiste en determinar las distinta magnitudes que contiene un balance y demás estados contable, con el objeto de ponderar las mutaciones y variaciones habidas. La comparación de partida entre diferentes balance transforma en dinámicos los elementos estáticos  contenido en ellos, los cuales expresan únicamente la situación en un momento dado.
Una cuenta cualquiera puede medirse comparándola:
  • Con el importe total del Activo, del Pasivo o de los Resultados
  • Con el total del grupo o masa patrimonial a que corresponda
  • Con la misma cuenta de un balance anterior o posterior
  • Con otros epígrafes con los que tenga cierta relación y que convenga analizar
  • Con otras empresas o estándares de referencia.
b) Porcentajes (análisis estructural): Tiene una significación extraordinaria en el balance, la composición relativa de activo, pasivo y resultado. Los porcentajes  pueden variar en un sentido y los totales en otro.
La importancia de los porcentajes aumenta cuando se dispone de tantos por ciento tipos para cada actividad, con los cuales se puede comparar los datos de la empresa en cuestión, estudiando la estructura de su patrimonio y resultados. Así se descubren fácilmente los puntos adversos causantes de resultados desfavorables.

c) Números índices: Consiste en estudiar la tendencia de cada grupo de cuentas o de éstas entre sí, tomando como base un ejercicio normal, o sea, que no presente grades variaciones, y, si ello no es posible, se elige como número base inicial de comparación el promedio ponderado de una serie de años. La cifra base inicial de comparación se hace, por lo general, igual a 100 y, el resto de los números, en tantos por ciento del primero, con lo que se facilita una rápida visión de conjunto de los aumentos y disminuciones correspondientes. Tiene especial aplicación para dar a conocer las tendencias.

d) Representación gráfica: Consiste en mostrar los datos contables mediante superficies u otras dimensiones conforme a ciertas normas según se refiera al análisis estructural o dimensional de la empresa. Se utiliza para hacer resaltar determinadas relaciones o interpretaciones.

e) Ratios: El ratio es una relación significativa del valor de dos elementos característicos de la gestión o de la explotación de la empresa. Los ratios son, en muchos casos, números relevantes, proporcionales, que informan sobre la economía y marcha de la empresa. Lo que en definitiva se busca mediante el cálculo de ratios financieros, “es conocer de forma sencilla, a partir del balance, el comportamiento futuro de la empresa.
Los ratios deben utilizarse con prudencia y ordenadamente como una primera
Aproximación del análisis. Han de ser sustanciales y significativos. A tal efecto, G.
Angenieux dice que deben ser:
  • Sencillos, ya que si no, son difícilmente utilizables
  • Racionales. Debe haber una relación de causa efecto entre los dos términos de la relación, ya que evidentemente sería posible establecer infinidad de ratios gracias a múltiples combinaciones de las partidas del balance, de los documentos anejos o de las estadísticas de la empresa.
  • Poco numerosos; sobre todo si están destinados a la dirección de la empresa.
Los ratios se pueden clasificar:
• Por su origen: Internos y externos
• Por la unidad de medida: De valor y de cantidad
• Por su relación: Estáticos, dinámicos y mixtos
• Por su objeto: De estructura financiera, de estructura de capital; de liquidez 

3. Estados Financieros
El análisis financiero consiste en un estudio detallado del Balance de Situación y la Cuenta de Pérdidas y Ganancias. 
3.1 Balance de Situación
Se puede definir como un estado que refleja la situación patrimonial de la empresa en un momento determinado, en la medida en que dicha situación se pueda expresar en términos monetarios. Tiene carácter estático, ya que es un resumen de la situación de la empresa en un momento dado.
El Balance de Situación está compuesto por:
A. Activo
1. Activo fijo: También llamado inmovilizado. Está compuesto por elementos cuya conversión plena en liquidez requiere más de un año. Son inversiones de carácter permanente en la empresa y consideradas necesarias para el cumplimiento de sus fines.
Cabe distinguir cuatro tipos de inmovilizado:
  • Inmovilizado material: son bienes tangibles como Terrenos, Edificaciones, Maquinaria, Instalaciones, Utillaje, Mobiliario, Vehículos de transporte, Equipos para proceso de información.
  • Inmovilizado inmaterial: Elementos patrimoniales intangibles como, Fondo de comercio, Aplicaciones informáticas, Derechos de traspaso, Concesiones administrativas, Derechos sobre bienes en régimen de arrendamiento financiero.
  • Gastos amortizables: Tales como, Gastos de constitución, Gastos de primer Establecimiento, Gastos de amplio capital.
  • Inmovilizado financiero: Inversiones financieras permanentes cualquiera que sea su forma de instrumentación, con vencimiento superior a un año: Participación en el capital de otras empresas, Valores de renta fija; Créditos concedidos a largo plazo, Imposiciones a largo plazo.
2. Activo circulante: Integrado por elementos patrimoniales activos (bienes y derechos frente a terceros) que tienen la característica de ser dinero o convertirse en dinero, por operaciones normales de la empresa, en un plazo no superior a un año.
Se pueden distinguir tres tipos de activo circulante:
  • Existencias: bienes adquiridos por la empresa destinado a su venta o transformación en producto terminado, entre los que se citan: Mercaderías, Materias primas, Productos terminados, Envases, Embalajes, etc.
  • Realizable: Derechos de cobro susceptibles como: Efectos comerciales a cobrar, Pagos anticipados, Inversiones financieras temporales (a corto plazo), Créditos concedidos a terceros, Efectos comerciales descontados pendientes de vencimiento.
  • Disponible: Elementos de activo más líquido de que dispone la empresa: Depósitos en entidades bancarias a la vista y efectivo en caja.
B) Pasivo
Podemos definir el pasivo del balance como el conjunto de recursos financieros de que dispone la empresa. Se puede clasificar:
1. Pasivo Fijo
Comprende las deudas a largo plazo y el no exigible.
  • Exigible a Largo Plazo: deuda de la empresa cuyo plazo de pago es superior  a un año, tales como prestamos, proveedor de inmovilizado, efectos a pagar a largo plazo, bonos, finanzas y depósitos recibido a largo plazo Deudas de la empresa cuyo plazo de pago.
  • No exigible: Son los conocidos como recursos permanentes propios. Provienen de aportaciones de los socios a capital y los generados por la propia empresa, tales como Reservas y Resultados no distribuidos.
2. Pasivo Circulante:
Es el exigible a corto plazo. Está integrado por deudas de la empresa con vencimiento no superior a un año. Proveedores, Acreedores, Efectos comerciales a pagar, Préstamos a corto plazo, Organismos oficiales (Hª Pública, Tesorería de la S.S.), Deudas por efectos descontados.

3.2 Cuenta de Pérdidas y Ganancias:  La Cuenta de Pérdidas y Ganancias, comprende, con la debida separación, los ingresos y los gastos del ejercicio, y por diferencia, el resultado del mismo.
A diferencia del Balance de Situación (información estática), la Cuenta de Pérdidas y Ganancias informa de los ingresos y gastos de un período determinado de tiempo.
LeerMás»

11.7.13

thumbnail

Finanzas para Emprendedores - Estado del Patrimonio de la Empresa

Posteado por EquipoJC  | No comments

Definición y concepto
Activo y pasivo

El Balance de Situación, como su nombre indica, nos informa de la situación de la empresa. Esa situación es económica (resultados) financiera (cómo se financia y en qué invierte) y patrimonial (patrimonio o recursos propios)
Está formado por dos grandes grupos:

Activo:
Formado por todos los bienes (materiales e inmateriales) y los derechos que la empresa tiene a su favor. En síntesis, todo lo que tiene.

Pasivo:
Formado por todas las obligaciones que la empresa ha contraído, tanto con terceros como con sus accionistas o socios.

Más información:
Cada grupo está formado por masas patrimoniales y, éstas por cuentas o grupos de cuentas.
Tanto el activo como el pasivo deben estar adecuadamente ordenados, según criterios establecidos (leyes, principios o normas).

Estructura del balance
La estructura del balance debe estar equilibrada, es decir,que el total del activo debe ser igual al total del pasivo.

Activo = bienes inmateriales + bienes materiales + derechos
Pasivo = obligaciones con terceros (exigible) + obligaciones con accionistas (no exigible o fondos propios)

La Suma del Debe = La Suma del Haber
Total Activo = Total Pasivo
Desde la óptica estrictamente contable se le considera un inventario a una fecha determinada (cierre del ejercicio) de bienes, derechos y obligaciones, cuyo conocimiento es imprescindible para la realización del análisis situacional y tendencial.


Las masas patrimoniales contenidos en dichas columnas, deben estructurarse según las normas vigentes para ser presentados al Registro Mercantil o institución pública que lo pueda suplir en cada país. Pero, a nivel interno cada empresa puede ordenarlas de acuerdo al criterio más acorde con sus necesidades de información, en tanto y en cuanto cumpla con los P.C.G.A. y demás normas contables.
LeerMás»

9.7.13

thumbnail

Finalidades del Análisis de los Estados Contables y Análisis Económico Financiero

Posteado por EquipoJC  | No comments

 Las finalidades básicas del Análisis Económico Financiero:
  • Analizar la evolución y conocer la situación actual de la empresa.
  • Diagnosticar las causas y consecuencias de dicha situación.
  • Proyectar dicha situación en el tiempo (planificar).
  • Servir como herramienta para una mejor toma de decisiones.
  • Medio para la toma de medidas correctoras de las decisiones tomadas.
 
Las empresas, al desarrollar su actividad, originan hechos económicos, los cuales al ser registrados en la contabilidad pasan a denominarse hechos contables.
La contabilidad, al ser un medio de información de la empresa, genera esa información a través de los estados contables o cuentas anuales, que según el Plan General de Contabilidad son:
Estos estados contables, denominados también estados financieros, forman una unidad.
Los mismos deben estar expresados de forma homogénea y estructurada.

El objetivo del análisis de los estados contables puede ser:
Interno:
• Diagnóstico de la situación de la empresa, desde el punto de vista financiero, económico y patrimonial.
• Comparación con su entorno (sector, competidores, etc.).
• Instrumento de planificación de las decisiones de la empresa.

Externo:
• Análisis de la situación de un competidor, un cliente o un proveedor de bienes, servicios y dinero.
• Toma de decisiones respecto al objetivo del análisis.
LeerMás»

19.10.12

thumbnail

Finanzas Para la Toma de Decisiones Empresariales V

Posteado por EquipoJC  | No comments


1. Explique los objetivos de la gerencia financiera
  • Maximizar el valor de las acciones para beneficios de sus propietarios. Es decir financiar operaciones al menor costo posible, orientar adecuadamente los recursos, optimizar el uso de los recursos y tener la liquidez necesaria para sus actividades normales y la pronta recuperación de la inversión.
  • Satisfacción del personal, bienestar de los trabajadores y de la comunidad en general. Pues un personal de buen desempeño estará en capacidades de tomar buenas decisiones.
2. ¿Qué presentan los estados financieros?
Presentan el resumen de las transacciones económicas de una firma para determinar su situación financiera, sus resultados periódicos y cambios en su posición financiera.

3. ¿De qué forma se presentan los estados financieros?
  1. Claridad y veracidad de la información
  2. La información presentada debe evitar errores de interpretación
  3. Utilizar la terminología técnica financiera más apropiada para facilitar su compresión.
  4. Las notas a los estados financieros y paréntesis deben emplearse para una mejor comprensión e interpretación de los estados financieros.
Formas de presentación del balance general
  1. Forma horizontal o de cuenta se caracteriza por ser bastante detallado
  2. Forma vertical o de reporte, se caracteriza por ser más abreviado a través de rubros resumidos.
Formas de presentación del estado de ganancias y pérdidas
  1. Forma de etapa única: destaca los ingresos del periodo, costos y gastos totales y la utilidad neta del periodo.
  2. Forma de etapas intermedias: destaca niveles de utilidad bruta, utilidad neta operativa y la utilidad neta del año.
4. ¿Explique las razones de rentabilidad?
Estas razones son utilizadas para medir la capacidad de una firma para producir ganancias, tanto de sus ventas como del uso de sus activos.
  • Margen de Utilidad bruta Determina el porcentaje promedio de beneficio bruto de las ventas en relación con el costo original de adquisición de los productos vendidos.
  • Margen de utilidad neta Mide la capacidad de convertir las ventas en ganancias después de impuestos.
  • Rentabilidad de los activos Mide la capacidad de la firma para obtener beneficios mediante el uso de sus activos.
  • Margen de utilidad en operaciones Mide la capacidad de la firma para producir beneficios antes de ingresos y/o gastos por intereses e impuestos.
  • Rentabilidad operativa de los activos Mide la proporción en que el ingreso neto operativo depende de los activos.
  • Rentabilidad del capital Esta razón indica a los propietarios de la firma sobre la rentabilidad de su inversión.
  • Ganancia por acción Este indicador informa a los propietarios de la firma del monto de utilidad neta después de impuestos que corresponde a cada una de las acciones comunes en circulación.
5. Explique el punto de equilibrio
Permite determinar el nivel mínimo de ventas o ingresos totales. Este nivel puede estar representado en unidades de servicios, volumen de visitantes, porcentaje de ocupación y en unidades monetarias.

6. Explique con ejemplos el cálculo de tasas de interés

¿A cuánto ascenderá un préstamo de UM 1,000 al cabo de un año si el interés del 36% capitaliza mensualmente? ¿Cuál es la TEA?
Solución:
VA = 1,000; i = 0.03 (36/12); n = 12; VF = ?; TEA = ?
Luego la TEA del préstamo es:
Como vemos el préstamo de UM 1,000 ganó 42.58% de interés en un año. Esto es, a la tasa nominal del 36%, el Banco en un año ganó la tasa efectiva del 42.58%, la misma que representa la tasa efectiva anual (TEA).
LeerMás»

17.10.12

thumbnail

Finanzas Para la Toma de Decisiones Empresariales IV

Posteado por EquipoJC  | No comments


 1. Describa los principales grupos de usuarios de los estados financieros y explique los objetivos de cada uno de ellos.
  • Otorgantes de crédito: Cuyo objetivo es determinar la capacidad de generación de recursos y la confiabilidad y estabilidad de las proyecciones de caja para periodos futuros, con el propósito de evaluar las posibilidades reales de retorno del interés. Otro de los objetivos es analizar la capacidad para obtener resultados, provenientes de las operaciones normales de la empresa y, en especial, la habilidad para producir niveles estables de utilidades, aun en épocas difíciles.
  • Inversionistas: Cuyo principal objetivo es determinar la rentabilidad de la inversión a la luz de futuras oportunidades de generación de utilidades. Así también, la rentabilidad y capacidad de generar recursos propios.
  • Directivos y Administradores: Para ejercer control sobre las actividades de la empresa y sus resultados, manteniendo control sobre la rentabilidad de la inversión, representada en los activos, y en la eficiencia con que ellos son explotados económicamente.
  • Otros Usuarios: Para conocer indicadores tales como la tasa de rendimiento sobre los activos y la proporción de recursos que no provienen de los aportes de capital, entre otros.
2. ¿Cuáles son los objetivos de la técnica de evaluación y diagnóstico conocida bajo el nombre de análisis financiero?
  • Conocer, estudiar, comparar y analizar las tendencias de las diferentes variables financieras que intervienen o son producto de las operaciones económicas de la empresa.
  • Evaluar la situación financiera de la organización; es decir su solvencia y liquidez así como su capacidad para generar recursos.
  • Verificar la coherencia de los datos informados en los estados financieros con la realidad económica y estructural de la empresa.
  • Tomar decisiones de inversión y crédito, con el propósito de asegurar su rentabilidad y recuperabilidad.
  • Determinar el origen y las características de los recursos financieros de la empresa.
  • Calificar la gestión de los directivos y administradores, por medio de evaluaciones globales sobre la forma en que han sido manejados sus activos y planificada la rentabilidad, solvencia y capacidad de crecimiento del negocio.
3. Diga cuales son los principales instrumentos de análisis financiero y comente sobre las particularidades de cada uno de ellos.
  • Análisis comparativo: Determina los cambios que se hayan presentado en los diferentes periodos, tanto de manera porcentual como absoluta, con el objetivo de detectar aquellas variaciones que puedan ser relevantes o significativas para la empresa.
  • Análisis de tendencias: Se utiliza cuando la serie de años es mayor a 3 y permite evaluar la dirección, velocidad y amplitud de la tendencia, así como utilizar sus resultados paa predecir y proyectar cifras de una  más partidas significativas.
  • Estados financieros proporcionales: Permite evaluar el cambio de los distintos cmponentes que conforman los grandes grupos de cuentas de la empresa: activos, pasivos, patrimonio, resultados y otras categorías  que se conforman de acuerdo a las necesidades de cada empresa.
  • Indicadores financieros: Expresan la relación matemática entre una magnitud y otra, exigiendo que dicha relación sea clara, directa y comprensible para que se pueda obtener informaciones que no podrían ser detectadas mediante la simple observación de los componentes individuales de la razón financiera.
  • Análisis especializados.
4. Las cifras que se deben tomar para el análisis de estados financieros comparativos deben ser ¿Históricas, ajustadas por inflación o ajustadas y actualizadas por inflación? Sustente su respuesta y explique cada uno de los conceptos cuestionados.
Las cifras que se deben tomar para el análisis de estados financieros comparativos deben ser ajustadas y actualizadas por la inflación, para que puedan ser comparadas a la misma fecha en términos de poder adquisitivo.

5. ¿Cómo se puede interpretar las diferencias entre los cambios en los estados financieros, según se tomen cifras ajustadas y cifras reexpresadas o actualizadas?
Por ejemplo, en un año determinado: S/. 4232.00 representa en términos de poder adquisitivo, S/. 4964.00 (cifra reexpresada) en un año posterior bajo una inflación del 12.0% anual.

6. Defina el análisis de tendencias y explique los procedimientos de cálculo y sus aplicaciones.
El análisis de tendencias es aquel que tiene en cuenta la situación de uno o mas saldos de un empresa y su evolución, en diferentes momentos, con el propósito de identificar el comportamiento o tendencia, para tomar medidas al respecto o para proyectar posibles resultados futuros.
Procedimiento de cálculo.- Se selecciona un año representativo en la actividad comercial de la empresa. Luego se divide el valor registrado en cada una de las cuentas de los diferentes periodos que se van a estudiar, entre el monto informad en los saldos del año base. El resultado es la tendencia, que puede tomar valores superiores a 1, si se ha presentado crecimiento, o menores a 1 si ha habido disminución.

7. ¿Qué son estados proporcionales? ¿Cuál es su utilidad en el análisis financiero?
Son aquellos usados para propósitos especiales, para los cuales puede ser conveniente expresar los distintos componentes de los estados financieros como la proporción que representa una partida individual dentro de un grupo o conjunto de cuentas.
Su utilidad radica en que facilita la comparabilidad de cifras entre empresas, porque pierde importancia la magnitud de los valores expresados en términos absolutos, los cuales para efectos de evaluación, son reemplazados por magnitudes porcentuales.

8. Explique la limitación que se presenta en el análisis mediante estados porcentuales o proporcionales.
Su limitación consiste en que, en razón a que los porcentajes obtenidos para elaborar ésta clase de estados financieros puede variar, por dos motivos:
  • Por cambio en el monto de la partida que se está relacionando
  • Por cambios en el total del grupo del cual hace parte
Su análisis no puede realizarse de manera aislada, sino que requiere la evaluación simultánea tanto de los porcentajes calculados como de las cifras que les dan origen.

9. ¿Por qué se recomienda no tomar en cuenta el ajuste por inflación a las ventas y demás cuentas de ingresos al realizar un análisis de estados financieros porcentuales? ¿Está usted  de acuerdo con esta corrección? Sustente su respuesta.
Porque puede crear una “ilusión monetaria” al provocar que sus valores hagan creer falsamente que las ventas u otros ingresos fueron los registrados en el estado financiero correspondiente y no los verdaderamente causados, es decir, aquellos mostrados antes de ajustes por inflación.
Estoy de acuerdo con ésta corrección, debido a que al tratarse de estados porcentuales tampoco se observara gran variación con respecto a estados financieros ajustados y reexpresados.

10. ¿Qué es un indicador financiero? ¿Cómo se clasifican genéricamente las razones financieras?
Un indicador financiero es la combinación de dos o más grupos de cuentas, con el fin de obtener un índice cuyo resultado permita inferir alguna característica especial de dicha relación. Genéricamente se clasifican en:
  • Razones de liquidez
  • Razones de estructura de capital y solvencia
  • Razones de actividad
  • Razones de rentabilidad
11. ¿Cómo se define la utilidad o pérdida por exposición a la inflación de acuerdo a las normas contables fiscales?
Se define como el saldo crédito o débito registrado en la cuenta de corrección monetaria.

12. Explique los siguientes conceptos:
  • Utilidad por tenencia de activos: Son aquellos que aumentan o disminuyen la utilidad porque se contabilizan en cuentas cruzadas de balance y de resultados.
  • Ajuste a cuentas de resultado: Son aquellos que no alteran la utilidad contable por cuanto su registro afecta como un crédito o como un débito solo cuentas del estado de resultados.
  • Ajuste a cuentas de balance: Son aquellas que aumentan o disminuyen en un 100% las utilidades finales registradas por la empresa, porque su contrapartida siempre afecta la cuenta de corrección monetaria, que pertenece al estado de resultados.
  • Ajuste a cuentas de balance que se trasladan al estado de resultados: Son parte de los ajustes por inflación a las cuentas del balance, debe ser trasladado como un mayor valor de costo o de los gastos generales.
13. Diga la interpretación que se puede dar a las razones de liquidez y explique los principales indicadores que se derivan de éste concepto.
Es la que permite estimar la capacidad de la empresa para atender sus obligaciones a corto plazo. Son las siguientes:
  • Razón corriente: Este indicador mide las disponibilidades actuales de la empresa para atender las obligaciones existentes a la fecha de emisión de los estados financieros que se están analizando.
  • Prueba acida: Señala con mayor precisión las disponibilidades inmediatas para e pago de deudas a corto plazo.
  • Capital de trabajo: Señala el exceso o déficit de la empresa, representado en activos corrientes,  que se presentaría después de cancelarse todos los pasivos corrientes.
  • Intervalo básico defensivo: Calcula el número de días que la empresa podría operar con sus activos líquidos actuales, sin ninguna clase de ingreso proveniente de ventas u otras fuentes.
14. ¿Qué mide la razón corriente? ¿Cuáles son sus limitaciones?
Mide las disponibilidades actuales de la empresa para atender las obligaciones existentes a la fecha de emisión de los estados financieros que se están analizando.
Limitaciones:
  • Esta razón se mide de manera estática, en un momento dado de tiempo y, en consecuencia no se puede asegurar que hacia el futuro los recursos que se encontraban disponibles continúen estándolo. 
  • Su resultado puede ser manipulado fácilmente con el fin de obtener cifras que se requieren para algún propósito especial.
15.  ¿De qué depende la liquidez de una empresa? Explique
La liquidez de una empresa depende más de los flujos futuros esperados de efectivo que de los saldos, de la misma naturaleza, registrados en la contabilidad en el momento del análisis. Por ejemplo, las cuentas por cobrar y el inventario son cuentas de movimiento permanente y en razón a ello, n es nada seguro suponer que un saldo alto deba permanecer así, especialmente en el momento que se requiera para atender las obligaciones corrientes.

16. ¿Un indicador 2:1 debe considerarse como optimo? ¿Cómo podría interpretar una razón corriente muy alta?
No, ya que pueden existir situaciones en las cuales haya niveles mínimos de inventario y alta rotación de cuentas por cobrar, con lo cual habrá liquidez suficiente para atender los pasivos corrientes, aunque el indicador no parezca ser el mejor.
Una razón corriente muy alta podría significar una buena gestión financiera de recursos; pero también podría señalar una mala administración de efectivo y un exceso en la inversión propia proveniente de socios y accionistas.

17. Explique por qué, bajo ciertas circunstancias, una empresa puede obtener una razón corriente baja; pero no tener problemas de liquidez
Cuando se trate de un empresa de servicios en que la mayor parte de su inversión se encuentra en el activo fijo más no en su activo corriente.

18. ¿Por qué el indicador conocido como prueba acida excluye el valor de los inventarios en su formulación?
Excluye el valor de los inventarios poseídos por la empresa para señalar con mayor precisión las disponibilidades inmediatas para el pago de deudas a corto plazo.

19. Defina el concepto de “equivalentes de efectivo”
Los equivalentes a efectivo, o inversiones en efectivo, son inversiones de corto plazo sobre las cuales se ganan intereses.
El interés se calcula como un porcentaje del capital, como en el caso de los bonos y puede ser compuesto o simple, dependiendo del tipo de inversión que se realice.

20. Defina el concepto de capital de trabajo y elabore una lista de los rubros que lo conforman.
Es el que señala el exceso o déficit de la empresa, representado en activos corrientes,  que se presentaría después de cancelarse todos los pasivos corrientes.

21. ¿Para qué sirve la razón “intervalo básico defensivo”? ¿Cómo se interpreta el resultado obtenido?
Sirve para calcular el número de días durante los cuales una empresa podría operar con sus activos líquidos actuales, sin ninguna clase de ingreso proveniente de ventas u otras fuentes.
Por ejemplo un intervalo básico defensivo de 220, señala que la empresa podría seguir cumpliendo sus obligaciones durante 220 días.

22. ¿Cómo se define la estructura de capital de una empresa y qué determina su grado de solvencia?
La estructura de capital de una empresa se define como la sumatoria de los fondos provenientes de aportes propios y los adquiridos mediante endeudamiento a largo plazo.
Su mayor o menor grado de solvencia es determinado por las fuentes de adquisición de fondos, junto con la clase de activos que se posean.

23. Explique el concepto de indicador de solvencia
Su grado de solvencia refleja la capacidad de la empresa para atender las obligaciones en cargas fijas por concepto de intereses y demás gastos financieros, producto de las obligaciones contractuales a corto y largo plazo, así como el reembolso oportuno del monto adeudado.

24. ¿Cuáles son las principales razones por las cuales una empresa se endeuda?
Una de las principales razones, radica en que el endeudamiento puede resultar mucho más barato que la financiación propia. Otra de las razones por las cuales la empresa se endeuda es la deducibilidad de intereses, que puede producir, a través del menor impuesto que se paga en uso de dicha prerrogativa, una generación importante de recursos internos para futura financiación propia de sus operaciones.

25. Enumere y explique los diferentes indicadores de estructura de capital y solvencia.
  • Laverage Total: Mide hasta qué punto está comprometido el patrimonio de los propietarios de a empresa con respecto a sus acreedores.
  • Capitalización a largo plazo: Señala la importancia relativa de las deudas a largo plazo dentro de la estructura de capital de la empresa, tal como ya fue definida.
  • Nivel de endeudamiento: Señala la proporción en la cual participan los acreedores sobre el valor total de la empresa.
  • Número de veces que se gana el interés: Señala la relación que existe entre las utilidades generadas por al compañía y los costos y gastos financieros en que incurre, como consecuencia de los pasivos a corto y largo plazo.
26. ¿Qué es Laverage Total? ¿Cuál es la interpretación que se debe dar a sus resultados?
También se le denomina razones de apalancamiento, mide hasta qué punto está comprometido el patrimonio de los propietarios de la empresa con respecto a sus acreedores.
Por ejemplo para un laverage de 2.1, se puede interpretar de la siguiente manera: Por cada Sol de patrimonio se tienen deudas por 2.1.

27. Diga porque se afirma que el análisis financiero mediante estados proporcionales o porcentuales es también útil para explicar la estructura de capital y la solvencia de una empresa.
Porque el análisis de estados proporcionales es, en realidad, un análisis de la estructura interna de los estados financieros que sirve para determinar cuáles son las fuentes de capital de una empresa; es decir para conocer cuál es la distribución entre pasivos corrientes, pasivos a largo plazo y patrimonio; y para identificar la forma como están distribuidos los activos para establecer la política formulada por la empresa para el desarrollo de sus operaciones.

28. En su concepto ¿porque algunos autores son partidarios de excluir, para el cálculo de la razón de “nivel de endeudamiento” las valorizaciones y las cuentas de “anticipos de clientes” e “ingresos diferidos”?
Porque podría llegarse a la errónea conclusión de una mejora en los índices de endeudamiento cuando, en realidad, lo que se está haciendo es aumentar el valor de los activos totales, hasta un monto equivalente a su costo de reposición.

29. ¿Qué señala el indicador “numero de veces que se gana el interés”?
Este indicador señala la relación que existe entre las utilidades generadas por la compañía y los costos y gastos financieros en que incurre, como consecuencia de los pasivos a corto y largo plazo. Mide el impacto de los costos y gastos financieros sobre las ganancias generadas.

30. Explique porque para el cálculo del indicador “numero de veces que se gana el interés” deben excluirse tanto la utilidad por tenencia de activos como los ajustes por inflación practicado al gasto por intereses y demás costos y gastos financieros.
Para el cálculo del indicador “Numero de veces que se gana el interés” debe eliminarse el valor de la ganancia o perdida por “exposición a la inflación” registrado en la cuenta de corrección monetaria, por cuanto dicho resultado ha sido realizado por la empresa.

31. ¿Qué otras circunstancias se deben tener en cuenta al estimar la razón “numero de veces que se gana el interés”? ¿qué significa que el resultado de éste indicador sea mayor?
  • Intereses y demás gastos financieros capitalizados, en razón a que provienen de financiamiento de activos fijos y contablemente pueden no estar afectando el estado de pérdidas y ganancias.
  • La tasa promedio de interés debe ser correspondiente con la tasa promedio de mercado, registrada en el año en que se esté analizando.
  • En algunas ocasiones es pertinente agregar al denominador el monto de los desembolsos que, por concepto de abonos a capital, se hayan efectuado durante el año que se está analizando.
  • Conciliar la utilidad adicionándole los gastos “virtuales” que hayan afectado el estad de resultados, pero que no implican desembolsos de efectivo.
  • Si el resultado de éste indicador es mayor, significa que mejor será su posición de crédito futuro.
32. ¿Qué miden las razones de actividad? ¿Cuáles son las principales razones de actividad?
Miden el grado de eficiencia con el cual una empresa emplea las diferentes categorías de activos que posee o utiliza en sus operaciones, teniendo en cuenta su velocidad de recuperación. Las principales son:
  • Rotación de cartera
  • Periodo de cobranza de la cartera
  • Rotación de inventarios
  • Días de inventario
  • Rotación de proveedores
  • Días de compra en cuentas por pagar
  • Ciclo neto de comercialización
  • Rotación de activos
33. ¿Cuáles son las variables que se deben tomar para calcular el número de veces que rotan las cuentas por cobrar? ¿Qué depuraciones e deben hacer para no distorsionar el resultado?
Las variables que se deben tomar en cuenta son las Ventas y las Cuentas por cobrar; teniendo en cuenta que el factor ventas debería corresponder a las ventas a crédito y las cuentas por cobrar a clientes se obtiene mediante el promedio de los últimos doce meses, para mayor precisión.

34. ¿Qué interpretación adicional se puede asignar a la rotación de cartera si se toman sus bases después de ajustes por inflación?
Es indiferente evaluar la rotación de las cuentas por cobrar, antes o después de la aplicación del sistema integral de ajustes por inflación.

35. ¿Cuál es la función del indicador que mide el número de días de recuperación de las cuentas por cobrar?
Su función es determinar los días que se requieren para recaudar las cuentas y documentos por cobrar a clientes.

36. Explique porque es importante identificar la antigüedad de las cuentas por cobrar en relación con el análisis financiero
Porque podría existir que unos pocos clientes, cuyos saldos sean proporcionalmente más altos que el común de la cartera de clientes, estén registrando alguna mora en el cumplimiento de sus obligaciones o disfruten de alguna prerrogativa especial, lo que hará que el promedio general se desvirtúe un poco.

37. ¿Cuáles son las variables que se deben tomar para calcular el número de veces que rotan los inventarios? ¿Qué depuraciones se deben hacer para no distorsionar el resultado? Mencione, adicionalmente, las clases de inventario sobre las cuales se puede calcular dicho índice de rotación y escribe en cada caso el concepto que reemplaza el costo de ventas, como numerador de la relación.
Las variables que se toman en cuenta son: El costo y Los inventarios.
El valor de los inventarios promedio permanece a valores históricos; pero en cambio, el valor del costo debe incorporar los respectivos ajustes por inflación. Otro ajuste a tomar en cuenta es que debe reflejar la actualización de los demás factores que integran el costo de producción, tales como compras de inventario, mano de obra y gastos indirectos.
Tipos de inventario:
  • Materia prima
  • Productos en proceso
  • Productos terminados
  • Mercancías para la venta
  • Repuestos y Materiales.
38. Defina y explique el concepto de ciclo neto de comercialización.
Este indicador, calcula el número de días en que será requerida una nueva inversión como capital de trabajo. Por ejemplo, un ciclo neto de comercialización de 90 no es otra cosa que la estimación de los requerimientos de capital de trabajo que fue de 90 días.

39. Explique la interpretación que se le podría dar al indicador “rotación de activos”, también sustente otras clases de relaciones de rotación de activos y diga porque la utilización de activos se mide siempre con relación a las ventas.
Este indicador establece la eficiencia en el empleo de los activos, por parte de la administración, en su tarea de generación de ventas. Las razones de rotación de activos más utilizadas son las siguientes:
  • Ventas a efectivo y equivalentes:La razón entre las ventas y los saldos de efectivo señalan la relación de casualidad proveniente de las operaciones normales de la empresa y sus disponibilidades para cubrir las necesidades diarias y contar con una reserva prudente para eventualidades.
  • Ventas a cartera: Relaciona las operaciones comerciales de la empresa con la tenencia de recursos improductivos en cartera.
  • Ventas a inventarios:
  • Ventas a activos fijos:
  • La utilización de activos se mide siempre con referencia a las ventas porque, normalmente son ellas las que proporcionan la oportunidad de generar recursos propios.
40. ¿Bajo qué circunstancias es aconsejable tomar el promedio de los activos y no el saldo final?
Se debe tomar el promedio de los activos y no el saldo final cuando el nivel de activos se modifica considerablemente durante el periodo analizado.

41. ¿Cuáles son las principales razones de rentabilidad?
Las principales razones de rentabilidad son:
  • Rendimiento sobre la inversión
  • Rotación de activos
  • Margen de ganancias
  • Rendimiento del patrimonio
42. Explique ampliamente la razón “rendimiento sobre la inversión” y diga que significa su resultado y como podría identificarse de donde provienen las ganancias. No olvide explicar también las depuraciones que se deben realizar a las cifras tomadas como base para la relación.
Las ganancias pueden obtenerse analizando por separado los componentes del indicador de “rendimiento sobre la inversión”, es decir la “rotación de activos” y el “margen de ganancias”.
Se debe eliminar la parte de las utilidades o pérdidas provenientes de la “tenencia de activos” que se refleja en la cuenta de corrección monetaria. Dicho correctivo se efectúa bajo la premisa de que tales utilidades son “ganancias no realizadas” y, en consecuencia, no pueden formar parte de la base para calcular el rendimiento real sobre la inversión.

43. ¿Qué significa el índice “margen de ganancias”? ¿Cómo se depuran las bases para su cálculo?
Expresa el monto de las utilidades que se obtienen por cada unidad monetaria de ventas. Este indicador mide la eficiencia operativa de la empresa, por cuanto todo incremento en su resultado señala la capacidad de la empresa para aumentar su rendimiento, dado un nivel estable de ventas.


44. Defina el indicador “rendimiento del patrimonio”.
Este indicador señala la tasa de rendimiento que obtienen los propietarios de la empresa, respecto de su inversión representada en el patrimonio registrado contablemente.
LeerMás»

Entradas Populares

© 2013 Gestión Empresarial. Distributed By JC | WP Cachicadán converted by Cachicadán
Gestión Empresarial. Proudly Powered by Blogger.
back to top