Mostrando entradas con la etiqueta Indicadores Financieros. Mostrar todas las entradas

29.8.20

thumbnail

Indicadores de Gestión y Actividad: Herramientas para Optimizar Resultados

Posteado por EquipoJC  | No comments

Los ratios de actividad, conocidos también como ratios de gestión, son utilizados con la finalidad de determinar la eficiencia que tiene la empresa para administrar sus recursos. Los ratios de actividad incluyen los siguientes ratios:

- Rotación de cuentas por cobrar
- Número de días en que rotan las cuentas por cobrar 
- Rotación de inventarios
- Número de días en que rotan los inventarios
- Rotación de cuentas por pagar
- Número de días en que rotan las cuentas por pagar
- Ciclo operativo
- Ciclo de conversión de caja
- Rotación del activo total
- Rotación del activo fijo
- Rotación del capital de trabajo

Para lo cual utilizamos la siguiente información: 

Rotación de cuentas por cobrar: es un ratio de actividad, expresa la eficiencia con que la empresa ha convertido las cuentas por cobrar en efectivo durante un ciclo operativo o lo que es lo mismo decir, dentro de un año.
La rotación de cuentas por cobrar se calcula de la siguiente manera:
Como se puede apreciar, cuando se calcula un ratio financiero, en donde involucra la utilización de cuentas contables provenientes del estado de resultados y del balance general, debemos asegurarnos que la cuenta proveniente del balance general haya sido promediada, en este caso, las cuentas por cobrar provienen del balance general, por ese motivo en el denominador del ratio, aparece las cuentas por cobrar promedio, entendiéndose que es el resultado de dividir entre 2, la suma de las cuentas por cobrar
correspondiente al inicio del año y las cuentas por cobrar correspondiente al final del año.
Con los datos proporcionados, la rotación de cuentas por cobrar al 2014 es:
Interpretación: La empresa tiene 8.38 veces la capacidad de convertir sus cuentas por cobrar en efectivo.

Número de días en que rotan las cuentas por cobrar: Es un ratio de actividad, que expresa el número promedio de días en que los clientes de la empresa en análisis pagan sus cuentas. 

El número de días en que rotan las cuentas por cobrar se calcula de la siguiente manera:
Con los datos proporcionados, el número de días en que rotan las cuentas por cobrar al 2014 es: 
Interpretación: La empresa tiene en promedio 43.55 días en que sus cuentas por cobrar están pendientes de ser canceladas por sus clientes. 

Rotación de inventarios: Es un ratio de actividad, expresa la eficiencia con que la empresa gestiona sus inventarios

La rotación de inventarios se calcula de la siguiente manera:
Con los datos proporcionados, la rotación de inventarios al 2014 es:
Interpretación: Los inventarios de la empresa han rotado 3.52 veces al año

Número de días en que rotan los inventarios: Es un ratio de actividad, que expresa el número promedio de días en que los productos de la empresa se encuentran físicamente en el inventario.
El número de días en que rotan los inventarios se calcula de la siguiente manera:
Con los datos proporcionados, el número de días en que rotan los inventarios al 2014 es: 
Interpretación: Los inventarios de la empresa van al mercado en promedio 103.80 días.

Rotación de cuentas por pagar: Es un ratio de actividad, expresa la eficiencia con que la empresa puede gestionar sus cuentas por pagar y los beneficios que de ellos se puede obtener cuando es usado como “crédito comercial”.
La rotación de cuentas por pagar se calcula de la siguiente manera:
Interpretación: Las cuentas por pagar de la empresa rotan 2.53 veces al año.

Número de días en que rotan las cuentas por pagar: Es un ratio de actividad, que expresa el número promedio de días que se toma la empresa en pagar sus cuentas a sus respectivos acreedores, por concepto de materias primas, mano de obras y otros.
El número de días en que rotan las cuentas por pagar se calcula de la siguiente manera:
Con los datos proporcionados, el número de días en que rotan las cuentas por pagar al 2014 es:
Interpretación: La empresa tiene en promedio 144.18 días en que sus cuentas por pagar son canceladas a sus respectivos proveedores.

Ciclo operativo: Es un ratio de actividad que expresa el número promedio de días en que la empresa transforma en efectivo sus materias primas, las cuales ha vendido a crédito o ha almacenado en inventarios.
El ciclo operativo se calcula de la siguiente manera:
Con los datos proporcionados, el ciclo operativo al 2014 es:
Interpretación: La empresa tiene en promedio 147.35 días en transformar en efectivo sus materias primas, las cuales ha vendido a crédito o que ha almacenado en inventarios.

Ciclo de conversión de caja: Es un ratio de actividad, que expresa el número promedio de días en que la empresa transforma en efectivo sus materias primas, una vez que las haya vendido a crédito, almacenado en inventarios y posteriormente cancelado sus cuentas por pagar.
El ciclo de conversión de caja se calcula de la siguiente manera:
Un ciclo de conversión de caja muy alto implica que la empresa tiene mucho capital atado en proceso de venderse. Es por este motivo que un alto ciclo de conversión de caja no es aconsejable. Con los datos proporcionados, el ciclo de conversión de caja al 2014 es:
Interpretación: La empresa tiene en promedio 3.17 días en transformar en efectivo sus materias primas, una vez que las haya vendido a crédito, almacenado en inventarios y posteriormente cancelado sus cuentas por pagar.

Rotación del activo total: Es un ratio de actividad, que expresa la eficiencia con que la empresa utiliza sus activos totales para generar sus ventas. La rotación del activo total se calcula de la siguiente manera:
En ese sentido, podemos indicar lo siguiente:
- Un mayor ratio de rotación del activo total puede significar que la empresa tiene pocos activos totales que puedan generar futuras ventas o que los activos que actualmente posee la empresa son anticuados.
- Un menor ratio de rotación del activo total puede significar que la empresa tiene mucho capital atado como activos totales.
Con los datos proporcionados, la rotación del activo total al 2014 es:
Interpretación: La empresa genera que por cada sol en activos totales 0.85 soles en ventas. Sin embargo, también se puede interpretar como que la empresa está colocando entre sus clientes 0.85 veces el valor de la inversión efectuada.

Rotación del activo fijo: Es un ratio de actividad, que expresa la eficiencia con que la empresa utiliza sus activos fijos para generar sus ventas 
La rotación del activo fijo se calcula de la siguiente manera:
Con los datos proporcionados, la rotación del activo fijo al 2014 es:
Interpretación: La empresa genera que por cada sol en activos fijos 1.69 soles en ventas. Sin embargo, también se puede interpretar como que la empresa está colocando entre sus clientes 1.69 veces el valor de la inversión efectuada en activos fijos.

Rotación del capital de trabajo: Es un ratio de actividad, que expresa la eficiencia con que la empresa utiliza su capital de trabajo para generar sus ventas, es decir brinda información sobre la utilización del capital de trabajo en términos de unidades monetarias de las ventas por unidades monetarias de capital de trabajo.
La rotación del capital de trabajo se calcula de la siguiente manera:
Con los datos proporcionados, la rotación del capital de trabajo al 2014 es:
Interpretación: La empresa genera que por cada sol en capital de trabajo 8.30 soles en ventas. 

Fuente: Herramientas Financieras en la Evaluación del Riesgo de Crédito
Saúl Vela Zavala

LeerMás»

16.8.20

thumbnail

Indicadores de Liquidez: Herramientas Esenciales para el Control Financiero

Posteado por EquipoJC  | No comments

Indicadores de liquidez

Los ratios de liquidez son utilizados con la finalidad de determinar la capacidad que tiene la empresa para pagar sus respectivas obligaciones de corto plazo.
Los ratios de liquidez incluyen los siguientes ratios:
• Ratio corriente
• Ratio de prueba ácida
• Ratio de caja

A continuación se detalla la fórmula de cálculo de cada ratio, su significado e interpretación. Para lo cual utilizamos la siguiente información: 


Ratio corriente: Es uno de los principales ratios de liquidez, también se le conoce como ratio circulante, expresa la capacidad que tiene la empresa de pagar sus obligaciones de corto plazo.
En ese sentido, podemos indicar lo siguiente:
• A mayor ratio corriente es más probable que la empresa tenga mayores posibilidades de pagar sus obligaciones de corto plazo.
• A menor ratio corriente es más probable que la empresa tenga menos posibilidades de pagar sus obligaciones de corto plazo.  
Interpretación: Por cada sol que representa las obligaciones de corto plazo se cuenta con 1,58 soles para cancelarla, los cuales están proviniendo del activo corriente.

Ratio de prueba ácida: Es un ratio de liquidez que expresa la capacidad que tiene la empresa de pagar sus obligaciones de corto plazo, sin embargo y a diferencia del ratio corriente, el ratio de prueba ácida no incluye los inventarios u otros activos menos líquidos, es por ese motivo que lleva el nombre de “prueba ácida”.
En ese sentido, podemos indicar lo siguiente:
• A mayor ratio de prueba ácida, es más probable que la empresa tenga mayores posibilidades de pagar sus obligaciones de corto plazo.
• A menor ratio de prueba ácida, es más probable que la empresa tenga menos posibilidades de pagar sus obligaciones de corto plazo. 
Interpretación: Por cada sol que representa las obligaciones de corto plazo se cuenta con 1,09 soles para cancelarla, los cuales provienen del activo corriente menos los inventarios.

Ratio de caja: Es uno de los ratios de liquidez más conservadores, igual que los anteriores ratios de liquidez, expresa la capacidad que tiene la empresa de pagar sus obligaciones de corto plazo, pero solamente utilizando la caja y bancos más las inversiones negociables para la venta. 

En ese sentido, podemos indicar lo siguiente:
• A mayor ratio de caja, es más probable que la empresa tenga mayores posibilidades de pagar sus obligaciones de corto plazo.
• A menor ratio de caja, es más probable que la empresa tenga menos posibilidades de pagar sus obligaciones de corto plazo. 
Interpretación: Por cada sol que representa las obligaciones de corto plazo se cuenta con 0,49 soles para cancelarla, los cuales provienen de la caja más las inversiones negociables para la venta.

Fuente: Herramientas Financieras en la Evaluación del Riesgo de Crédito
Saúl Vela Zavala
LeerMás»

2.6.19

thumbnail

Análisis de los Estados Financieros - Método de Análisis Vertical

Posteado por EquipoJC  | No comments

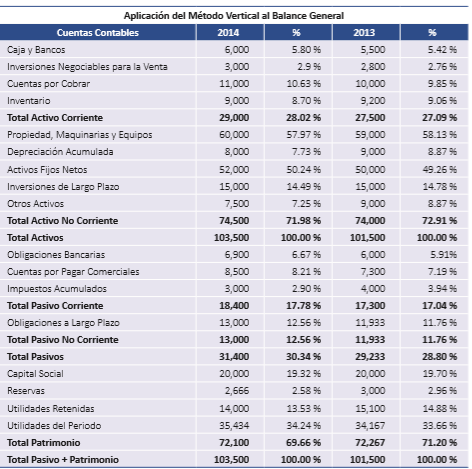
Este método se aplica principalmente al balance general y al estado de resultados, y comprende analizar las respectivas estructuras de las cuentas contables con respecto a una determinada cuenta, esto se logra dividiendo la cuenta contable que se está analizando con respecto a una cuenta común, que para el caso del balance general representa el activo total y para el estado de resultados las ventas.
Así por ejemplo, la estructura del balance general aplicando el método vertical, se encuentra dividiendo cada cuenta contable del balance general con respecto a los activos totales. 
Mientras que la estructura del estado de resultados aplicando el método vertical, se encuentra dividiendo cada cuenta contable del estado de resultados con respecto a las ventas.
En los siguientes cuadros se puede observar el método vertical aplicado al balance general y estado de resultados, respectivamente:


LeerMás»

27.1.19

thumbnail

Análisis de los Estados Financieros - Método de Análisis Horizontal

Posteado por EquipoJC  | No comments

El análisis de los estados financieros se puede definir como un proceso, en donde se incluye la utilización de toda la información relevante de la empresa, principalmente los estados financieros básicos, con la finalidad de sustentar la toma de decisiones, las cuales pueden tener como alcance decisiones operativas, decisiones de inversión o decisiones de financiamiento.

Los principales métodos del análisis de los estados financieros son:
• Método de análisis horizontal.
• Método de análisis vertical.
• Método de ratios financieros.

Método horizontal
Este método se aplica principalmente al balance general y al estado de resultados, y comprende analizar el cambio que ha tenido la cuenta contable durante el periodo de análisis.
Los resultados del análisis horizontal, independientemente si se está analizando el balance general o estado de resultados, se pueden mostrar en términos absolutos o relativos.

Análisis horizontal en términos absolutos.- Se procede obteniendo la diferencia entre la cuenta contable que se está analizando y la misma cuenta contable correspondiente al periodo con el que se está comparando.

El resultado puede ser positivo o negativo, si el resultado es positivo está indicando que la cuenta contable que se está evaluando ha aumentado en términos absolutos o unidades monetarias con respecto al periodo en análisis, y en el caso de ser negativo, que ha disminuido en términos absolutos con respecto al periodo que se está comparando.

Análisis horizontal en términos relativos.- Se procede obteniendo la variación porcentual entre la cuenta contable que se está analizando y la misma cuenta contable correspondiente al periodo con el que se está comparando. 
El resultado puede ser positivo o negativo, si el resultado es positivo está indicando que la cuenta contable que se está evaluando ha aumentado en términos relativos o porcentuales y en caso de ser negativo, que ha disminuido porcentualmente con respecto al periodo que se está comparando.

En los siguientes cuadros se puede observar el método horizontal aplicado al balance general y estado de resultados, en términos absolutos y relativos respectivamente:  


LeerMás»

5.6.14

thumbnail

Indicadores Financieros - Indicadores de Liquidez o de Solvencia

Posteado por EquipoJC  | No comments

El análisis financiero es el estudio efectuado a los estados contables de un ente económico con el propósito de evaluar el desempeño financiero y operacional del mismo, así como para contribuir a la acertada toma de decisiones por parte de los administradores, inversionistas, acreedores y demás terceros interesados en el ente. Esta es la forma más común de análisis financiero y representa la relación entre dos cuentas o rubros de los estados contables con el objeto de conocer aspectos tales como la liquidez, rotación, solvencia, rentabilidad y endeudamiento del ente evaluado. Su utilidad está en la lectura con indicadores de otras empresas del mismo sector, y cuando se comparan diversos períodos dentro de la misma empresa, esto con el fin de evaluar la situación del negocio así como sus tendencias.
El siguiente cuadro presenta los principales indicadores financieros utilizados. Pueda que existan otros, sin embargo, son éstos los más usados.


LeerMás»

Entradas Populares

© 2013 Gestión Empresarial. Distributed By JC | WP Cachicadán converted by Cachicadán
Gestión Empresarial. Proudly Powered by Blogger.
back to top