Mostrando entradas con la etiqueta Plan de Negocios. Mostrar todas las entradas

24.6.11

thumbnail

Plan de Negocios - Esquema/Análisis de Sensibilidad del Proyecto.

Posteado por EquipoJC  | No comments

El análisis de sensibilidad es muy sencillo y consiste en hacer modificaciones en una o varias variables del Flujo de Caja. Es preferible hacer una variación a la vez. Por ejemplo, las variaciones más comunes son: cambiar el precio de los productos (reducir en 10 por ciento los precios, por ejemplo), cambiar la tasa de interés, cambiar los costos, entre otros.
Por ejemplo, reducimos los precios de los productos en un 10 por ciento, manteniendo el resto de consideraciones constantes, y observamos si el VPN es a aún positivo. Luego reducimos aún más los precios y si el proyecto resiste (si el VPN sigue siendo positivo) diremos que el proyecto es poco sensible a los precios.  Por el contrario, hay ocasiones en las que, ante pequeñas reducciones del precio, el proyecto ya no es rentable. En estos casos, tendremos una alta sensibilidad del proyecto frente a los precios de venta.
Este análisis nos muestra, dependiendo de los escenarios:
  • ¿Cuán sensible es el plan de negocios a los cambios que se pueden producir en el entorno?
  • ¿Cuán rentable es en condiciones diversas?
  • ¿Qué aspectos son los que se deberían observar cuidadosamente?
Para hacer un buen análisis de sensibilidad, hay que reconocer que las empresas también tienen riesgos operativos que son internos a la organización y que podrían afectar considerablemente a la empresa. Por ejemplo, la renuncia de personas claves o su contratación por parte de la competencia, desperfectos en las máquinas que no pueden ser solucionados de inmediato, desabastecimiento de materias primas por un crecimiento inesperado de la demanda, por el ingreso de un nuevo e importante competidor a la industria, por fenómenos climáticos (los fenómenos climáticos no pueden ser controlados pero si previstos con la finalidad de incrementar los inventarios), problemas de tecnología e informática, fuego o robo.
También hay riesgos financieros, como la subida de la tasa de interés, variaciones repentinas en los tipos de cambio que generan fuerte devaluación y falta de capital de trabajo.
No olvidemos los riesgos políticos, como, cambios en las políticas de comercio exterior entre países, cambios en tasas impositivas locales e internacionales, sanciones impuestas a un país para evitar el acceso a clientes y materias primas, entre otros, entre otros.
Son muchos y muy variados los riesgos que un negocio puede tener, pero el análisis del entorno y de la industria que el empresario hizo al inicio del plan de negocios, sobre la base de un profundo y exhaustivo estudio de mercado, debería ayudarlo a minimizar estos riesgos.
La clave está en generar las fortalezas internas necesarias, para hacer frente a aquellos cambios del entorno que no puede controlar y a los que deberá adecuarse. Lo más  importante es estar preparado.

- Plan de Negocios
Herramienta para evaluar la viabilidad de un negocio
Autor:Karen Weinberger Villarán
- Centro de Entrenamiento Para Empresarios
Curso: Planes de negocios
Autor: Guido Sánchez Yábar
LeerMás»

19.6.11

thumbnail

Plan de Negocios - Esquema/Indicadores de Rentabilidad

Posteado por EquipoJC  | No comments

Todo lo desarrollado en las últimas unidades referidas al Plan de Negocios tiene un fin: hallar la rentabilidad del proyecto.
Decimos que tenemos ganancia en un negocio cuando las utilidades son mayores a las inversiones. Sin embargo, en tiempos largos las ganancias no son tan claras, más aún en casos en los que hay periodos donde las utilidades son sumamente pequeñas y en otros hasta pérdidas. Peor aún, el dinero de hoy no tendrá el mismo valor dentro de un año o no tuvo el mismo valor el año pasado. No compran lo mismo. Un dólar hace dos años costaba menos que un dólar de hoy. Entonces, ¿Cómo puedo saber si he ganado o perdido?
Por lo tanto, si el negocio se desarrolla en un corto plazo de tiempo y puedes identificar muy claramente las inversiones realizadas en el negocio, y si los ingresos obtenidos en el mismo negocio son mayores a esas inversiones, entonces sabemos que hemos ganado. Así de simple.
Cualquier inversionista esperaría una rentabilidad superior a la tasa de interés que ofrecen las entidades bancarias, pues poner el dinero en el banco tiene un riesgo significativamente menor.
Para ello los financistas han desarrollado una forma de medir con bastante exactitud la rentabilidad de un negocio.
Un método que incluye no sólo los temas de la rentabilidad de mi negocio sino las expectativas de ganancias que yo tengo sobre mi dinero se llama Valor Presente neto ((VPN)). Otros lo conocen como el Valor Actual Neto (VAN). Éste es un método matemático que utiliza la siguiente fórmula:

Podemos analizar gráficamente el concepto del VPN.

Cada valor corresponde a un periodo del flujo de caja. Está como en una escalera pues conforme pasa el tiempo el valor del dinero sufre esa distorsión. La inflación, la devaluación, las ganancias de las empresas, la rentabilidad de otros negocios y otras variables de la economía influyen en el valor del dinero. El dinero no tiene la misma capacidad de compra todo el tiempo.
El Costo de Oportunidad de Capital o tasa de descuento es un dato. ¿Cómo lo podemos conseguir? Preguntar al sectorista del banco cuál es la tasa de descuento que están utilizando. No te olvides de diferenciar si es una evaluación en dólares o soles. Esta tasa es la que debes utilizar en tu evaluación.
La idea es que todos los valores sean comparables; entonces los bajamos y luego los sumamos. Como los valores de inversión son negativos y los valores de utilidades son positivos, entonces, si el resultado de esta suma es mayor a cero eso quiere decir que las
utilidades del negocio son mayores a las de la inversión.
Se dice que un negocio es rentable cuando el VPN o VAN es mayor a 0.
Cuando aplico el concepto del VPN o VAN en el flujo de caja de financiamiento neto estaremos determinando la rentabilidad del financiamiento.
La formula se aplica como sigue:
Veamos con números el ejemplo. Para ello necesitamos un dato: el valor de i será de 1%.
VANFIN = 29.3 Unidades monetarias (soles, dólares u otra moneda con la que trabajo).
¿Qué significa 29.3? Significa que después de pagar el préstamo más los intereses me queda esa cantidad de dinero. Entonces el financiamiento es conveniente.
Así, cuando aplico el concepto de VPN o VAN en el Flujo de Caja Total, puedo estar en condiciones de conocer la rentabilidad total del proyecto.

Los índices generalmente utilizados para determinar la rentabilidad del plan de negocios son:
  1. La relación Beneficio Costo: que deberá ser mayor a 1
  2. La Tasa Interna de Retorno: que deberá ser mayor a la tasa de interés a largo plazo del mercado. Es aquella tasa que hace que el VAN sea igual a cero
  3. El Valor Actual Neto: que debe ser positivo.
Sin embargo el índice de rentabilidad más utilizado es el VAN.
A la hora de elegir entre dos proyectos, elegiremos aquel que tenga el mayor VAN.
Notas: 
Por otro lado algunos autores consideran que la tasa de interés de oportunidad por periodo. Es la tasa que refleja el rendimiento de la mejor alternativa de inversión que se podría elegir si no se invirtiera en el proyecto (puede ser en el mercado financiero o en otros proyectos). La tasa representa el costo de oportunidad del dinero del inversionista. Este es uno de los puntos más conflictivos del análisis financiero de un proyecto, ya que hay varias tasas de interés que se pueden usar. Las tasas que pueden elegir quienes hagan la parte financiera del plan de negocios son: 
  • El interés del mercado.
  • La tasa interna de retorno (TIR) de la empresa.
  • Una tasa que elija la persona interesada en invertir en la empresa 
Flujo de Financiamiento Neto: es el instrumento financiero que muestra las entradas y las salidas de dinero en su empresa. En el Flujo de Financiamiento Neto sólo se deben tener en cuenta los ingresos y egresos que están directamente relacionados con el proyecto. Si se está analizando un proyecto de lanzamiento de un nuevo producto, los costos fijos de planta manufacturera no se incluirán en el Flujo de Financiamiento Neto del proyecto, ya que son costos en los que se incurriría independientemente de que se fabrique o no el nuevo producto. Si el plan de negocios se está presentando para solicitar un préstamo, se debe incluir también el flujo de fondos con el financiamiento esperado, al igual que el monto exacto de los fondos que se solicitan, período por el que se pide el crédito y el uso específico se dará al préstamo (instalaciones, equipo, personal de la empresa, etc.). Las proyecciones financieras se deben hacer de manera mensual para el primer año y anual para los cinco años siguientes. 

- Plan de Negocios
Herramienta para evaluar la viabilidad de un negocio
Autor:Karen Weinberger Villarán
- Centro de Entrenamiento Para Empresarios
Curso: Planes de negocios
Autor: Guido Sánhez Yábar
 
LeerMás»

12.6.11

thumbnail

Plan de Negocios - Esquema/Plan financiero Empresa en Marcha

Posteado por EquipoJC  | No comments

El plan financiero para una empresa en marcha es distinto al plan financiero de una nueva iniciativa empresarial. Mientras que el primero comienza con un análisis de la situación financiera de la empresa, el segundo comienza identificando los datos, supuestos y políticas que guiarán las proyecciones económicas y financieras del nuevo emprendimiento.
Cuando se trata de una empresa en marcha que quiere desarrollar un nuevo producto o una nueva unidad de negocio, es fundamental mostrar la historia financiera de la empresa de los últimos tres años o desde su fundación.
El historial financiero se refleja en los siguientes documentos:
  • Estados de Ganancias y Pérdidas, por periodos anuales.
  • Balances Generales, al final de cada año.
  • Flujo de Caja mensual, por cada uno de los años.
  • Ratios financieros que se desprenden del Estado de Ganancias y Pérdidas y del Balance General.
Para comprender de mejor forma estos instrumentos financieros es necesario definir previamente algunos términos:
Se entiende por activo a cualquier valor, material o inmaterial, poseído por un Negocio y registrado en el Balance correspondiente:
  • Activo circulante: son bienes o derechos de propiedad de la empresa, que ya se convertirán en efectivo en el corto plazo, considerando corto plazo el período hasta un año. Ejemplo: efectivos en caja, cuentas por cobrar, mercaderías, etc. 
  • Activo fijo: corresponde a los bienes tangibles propiedad de la empresa que se adquieren con el propósito de utilizarlos en sus operaciones y no para venderlos.. Su utilización hacen que pierdan valor y esta se denomina depreciación. Ejemplo: terrenos, edificios, maquinarias, equipos, etc.
Se entiende por pasivo a cualquier obligación o deuda que se tenga con terceros y registrado en el Balance respectivo:
  • Pasivo a corto plazo: obligaciones exigibles en el corto plazo. Ejemplo: Créditos operacionales, cuentas por pagar, impuestos por pagar, etc. 
  • Pasivo a largo plazo: son obligaciones exigibles en plazo mayores a un año. Ejemplo: Créditos hipotecarios.
¨Se entiende por capital contable a los recursos, representados en dinero o en títulos que son propiedad de los dueños directos de la empresa; ya sea mediante aportes o por generaciones de utilidades del Negocio. Ese rubro también se denomina Patrimonio:
  • Capital aportado: la inversión de los dueños. Ejemplo: el capital social aportado por los dueños
  • Capital ganado: constituido por las ganancias retenidas generadas por la operación de la empresa.
¨Contablemente: Activo = Pasivo + Capital contable, y esto constituye la igualdad de un estado financiero denominado balance general.

El Balance General:
El Balance General es el estado financiero que presenta la situación financiera de la empresa en una fecha determinada, pretende medir en un determinado momento lo que la empresa tiene y lo que debe tanto a sus acreedores como a sus deudores. Este no es más que una lista de los activos y obligaciones (pasivos) de un Negocio, junto con su valor.
Todo lo que la empresa posee (activos) tuvo que financiarse, ya sea con obligaciones, deudas que tiene con terceros (pasivos) o con la inversión de los socios (patrimonio).
Todo lo que hace una empresa y que tenga valor económico se refleja en un cambio en la contabilidad (balance), todas las transacciones producen alguno de los siguientes efectos:
Aumento simultáneo de un activo y un pasivo (y / o patrimonio)
  • Disminución simultánea de un activo y un pasivo (y / o patrimonio)
  • Aumento de un activo y disminución de otro activo
  • Aumento de un pasivo (y / o patrimonio) y disminución de otro pasivo (y / o patrimonio).
 
En el balance general se debe cumplir la siguiente ecuación matemática:
ACTIVO = PASIVO + PATRIMONIO
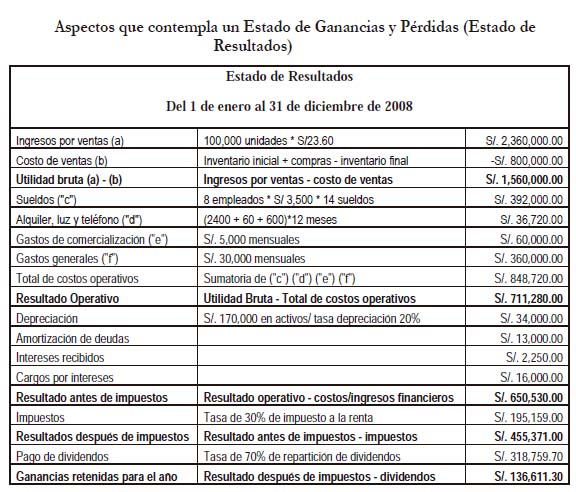
Estado de Resultados o Estado de Pérdidas y Ganancias
El Estado de Ganancias y Pérdidas, también llamado Estado de Resultados, es un estado financiero que muestra la ganancia (utilidad) o pérdida de un periodo determinado, es decir, la rentabilidad del negocio desde un punto de vista operativo.
Este estado financiero mide las utilidades que la empresa tiene en un período, usualmente un mes o un año. Considera los ingresos y los costos / gastos causados en el período, independientemente si representaron en ese momento un ingreso o desembolso en efectivo en el flujo de caja.
Como ingresos, generalmente, se toma en cuenta las ventas netas realizadas durante el período.
Los egresos, entre otros, incluyen el costo de la mercancía vendida, costo de mano de obra, y otros gastos generales como de operación.
Además se deben incluir las depreciaciones, amortizaciones y provisiones del período.
Para las empresas pequeñas, las utilidades son el recurso más importante para solucionar las necesidades de dinero, por ello se debe mantener un control permanente sobre los resultados del negocio.

La utilidad es: UTILIDAD = INGRESOS - COSTOS - GASTOS
 
Donde:
Ingresos: recursos recibidos por venta de bienes y / o servicios, sin impuestos
Costos de ventas: recursos y servicios utilizados, sin impuestos
Gastos de administración: son los que realiza la empresa, sin incluir las materias
primas y costos de producción.
Gastos financieros: intereses pagados por préstamos bancarios.
Gastos por depreciación: parte de los equipos consumidos en el período.
Es importante señalar que en el Estado de Ganancias y Pérdidas, la información se trabaja sin IGV. Se tratan de ingresos y costos netos.
Ejemplos:
- Plan de Negocios
Autor: Karen Weinberger Villarán
Herramienta para Evaluar la Viabilidad de un Negocio
- Manual Diseño y Elaboración de Planes de Negocios para Micro y Medianos Empresarios Rurales
Autor: Jaime Harris
LeerMás»

7.6.11

thumbnail

Plan de Negocios - Esquema/Evaluación económica y financiera del proyecto

Posteado por EquipoJC  | 1 comment

Esta parte es muy importante pues identifica sus necesidades financieras y muestra las potenciales utilidades.
El análisis económico-financiero debe evaluar tanto la factibilidad económica como la financiera, e incluso puede contener posibles alternativas de salida del negocio en caso de que éste fracase.

EVALUACIÓN ECONÓMICA 

El Flujo Económico
  • El Flujo de Caja es el resumen cuantificado del proyecto. Muestra todos los ingresos y egresos presentes y futuros de proyecto. No importa la fuente. Para el caso de los ingresos pueden ser por ventas, aporte de socios, préstamos de terceros, préstamos de los bancos, ganancias de intereses o cualquier otro ingreso. Los Ingresos llevan el signo positivo. Se tratan de ingresos "a caja". Por el contrario, los egresos llevan el signo negativo representan salidas de caja. A partir del flujo de caja podremos determinar la rentabilidad total del negocio. La determinación de la rentabilidad es fundamental. Debemos prestarle la atención que se merece. 
El flujo de caja nos permite determinar el tiempo de recuperación del capital, los plazos en los que estaría en condiciones de pagar una deuda y tener en un solo cuadro cuánto he invertido y cuáles son los resultados, periodo a periodo.
El flujo de caja tiene tres elementos importantes: Los ingresos, los egresos de dinero y el financiamiento (si los hubiera). Es decir, sólo se trabaja con movimientos de dinero. Aquí se registran ingresos y egresos de dinero efectivos. Es decir, lo que esperamos recibir de ingresos por ventas y cualquier otro ingreso predecible.
Es necesario que no se olviden de indicar en qué moneda se está trabajando y los tiempos
de los periodos, es decir si son meses, semanas o cualquier otra medida. Deben ser indicados con claridad desde el principio.
El periodo “0” (mes “0” en nuestro ejemplo) se refiere al periodo pre-operativo. Es decir, el periodo que comprende el tiempo en que se hace las inversiones, otras compras, las instalaciones y “todo” lo necesario antes de empezar a producir y vender. Todo este proceso evidentemente no se hace en un mes como indica nuestro “mes 0” (del ejemplo).
Sin embargo, en términos del flujo de caja eso no importa. Debemos considerar como un solo periodo el tiempo de los pre-operativos. 
La forma precisa de determinar el valor de los impuestos que están consignados en el proyecto es mediante la confección de un Estado de Pérdidas y Ganancias, y a partir de éste es que se determina el valor de los impuestos a pagar. Luego este valor se traslada al Flujo de Caja proyectado. Sin embargo, una manera bastante sencilla de determinar el valor de este impuesto es calcular el 2.5% del valor de las ventas. Insisto, es un aproximación.
 En general, la construcción de un flujo de caja necesita de algunos datos que en muchos casos no tenemos o es muy difícil conseguirlos e incluso “construirlos” o “cocinarlos”. Aún así, debemos cuantificar y obtener estos datos para la construcción del flujo de caja.Para ello, en ocasiones es necesario inclusive trabajar bajo supuestos. Los supuestos son válidos pero necesitan ser sustentados. Cualquier supuesto que utilices en la construcción del flujo de caja tienes que explicarlo.
El error más frecuente es no incluir algunos costos. Si es el caso, por ejemplo, de un negocio que hago en mi casa. ¿Debo poner como costo el alquiler? Pues sí. De lo contrario la evaluación del negocio no será la correcta. Ustedes podrán argumentar, “pero yo no pienso cobrar alquiler porque es en mi casa...”. No importa. Cobres o no cobres, tienes que incluir ese costo en la evaluación.

Datos Básicos
  • Ingresos o ventas. En este punto, el precio del producto/servicio juega un papel fundamental, ya que es determinante del volumen de ventas, por lo que debe explicarse brevemente cómo se le ha definido. El plan debe mostrar estimaciones de ventas para un período de al menos un año. Es importante explicitar cómo evolucionarán las ventas del producto/servicio a lo largo del tiempo y por qué (venta regular, estacional u ocasional).
  • Egresos o Costos. Debe presentarse la estructura de costos para el funcionamiento del proyecto analizando los costos fijos y variables. Los costos variables son aquellos que guardan una relación directamente proporcional con el nivel de producción; como materia prima, mano de obra directa, fuerza motriz, comisiones, impuestos a la facturación, etc. Se consideran costos fijos, también llamados gastos de estructura, todos los que se mantienen invariables o se modifican solo como consecuencia de cambios en la capacidad productiva de la empresa: costos de edificios, seguros, sueldos de supervisión, sueldos indirectos, gastos de mantenimiento, etc.
  • El punto de equilibrio: Es la cantidad de productos/servicios que deben venderse para que la empresa no gane ni pierda dinero. Este análisis muestra el volumen de ventas, en unidades físicas y en monetarias, que se debe generar para cubrir gastos fijos y variables. A partir del punto de equilibrio, su proyecto comienza a ser rentable.
  • El flujo de caja o cash flow. Las actividades de un negocio se resumen en entradas y salidas de efectivo de su caja. La proyección de esas variaciones de la caja, para el futuro, genera el flujo de caja o ciclo financiero del negocio. Este flujo de caja está llamado a describir el funcionamiento del negocio atendiendo a su capacidad para generar dinero fresco, de modo que no exista necesidad de inyectarle nuevos recursos. 
EVALUACIÓN FINANCIERA
El Flujo de caja Financiero
Imagine que el dinero que pueda conseguir de sus ahorros o de préstamos de familiares  para desarrollar el proyecto o la idea de negocio que tienes no es suficiente. Entonces, tienes que buscar un financiamiento bancario, por ejemplo.
Para ello tenemos que desarrollar un cuadro adicional que nos permita determinar los costos de dicho financiamiento. El préstamo recibido, el pago de la deuda (la amortización de la deuda) y los intereses que me cobran son los componentes del cuadro de financiamiento.
Es necesario destacar que lo que estamos analizando son los costos y las condiciones de un crédito, mas no las condiciones de un aporte propio o de los socios.
En el siguiente cuadro haremos un ejemplo numérico.
  • Monto de financiamiento: 1 000
  • Tasa de interés: 2% mensual
  • Periodo del pago del financiamiento: 6 meses
  • Periodo de gracia: ninguno
Quiero que te des cuenta que la amortización es el préstamo recibido dividido entre el número de meses (1000/5 meses = 200). Es muy sencillo: lo que me prestan debo devolverlo. Si multiplico 200 por los cinco meses, obtengo los mil que me prestaron. Pero las instituciones financieras cobran un interés como ganancia al capital que nos prestan. Los intereses se calculan sobre el saldo de la deuda. Es decir, me cobran los intereses sólo por lo que debo. 
La amortización es lo que voy pagando. El saldo de la deuda es lo que me falta pagar.
Como mensualmente pago 200 la deuda va disminuyendo en 200 cada mes. Así los intereses que pago son por lo que me falta pagar. Repito, por lo que me falta pagar (este es el sistema más común pero no el único).
Entonces, el mes 1 calculo el valor de los intereses como sigue: 2% de 1000 = 20.
El mes 2 calculo el valor de los intereses como sigue: 2 % de 800 (lo que queda de la deuda) = 16. Así, sucesivamente. Sencillo, ¿verdad?
Veamos otro ejemplo. En este caso incluiremos un periodo de gracia de tres meses. Ello quiere decir que durante los dos primeros meses no pago la amortización sino tan sólo los intereses.
  • Monto de financiamiento: 1 000
  • Tasa de interés: 2% mensual
  • Periodo del pago del financiamiento: 5 meses
  • Periodo de gracia: 3 períodos
El Flujo de Caja Total es cuando incluimos a nuestro Flujo de Caja las condiciones y costos del financiamiento. Veamos el siguiente cuadro.
Entre los indicadores financieros que no deben dejar de incluirse en el plan de negocios están los siguientes:
  • Período de recuperación. También denominado payback, paycash, payout o payoff, indica el tiempo que la empresa tardará en recuperar la inversión, con la ganancia que genera el negocio. Es una cantidad de meses o años. Puede calcularse en forma simple, sumando los resultados netos al monto de la inversión inicial, hasta llegar a cero. En este caso no se estaría considerando el "valor tiempo del dinero", por lo que, si el plazo analizado es extenso, se produce una distorsión de valores (se comparan bolívares de un momento con bolívares de 12, 24 o 36 meses después).
  •  Tasa Interna de Retorno (TIR). Es la tasa de interés efectiva que da la inversión en el negocio en evaluación. Es la máxima tasa que es posible pagar por el financiamiento de un proyecto, ya que devolviendo un préstamo con esa tasa, con los ingresos generados, el proyecto no daría ganancia ni pérdida. La fórmula para calcular este indicador es algo compleja, pero con una calculadora financiera o una planilla de cálculo resulta muy simple de obtener.
  • Valor residual de la empresa. Se define como el valor que se adjudica a la empresa en el último año de sus proyecciones. El valor residual puede mejorar mucho el flujo de fondos final del negocio, y por lo tanto, su tasa interna de retorno. El valor residual está compuesto por la suma de varios factores, referido específicamente a:
    o Inversión hard depreciada: lo que falte depreciar de los activos físicos una vez que se cumple el periodo del plan y se calcula por la diferencia entre la depreciación total calculada en el plan y el valor total de los activos físicos y los gastos del plan de desarrollo.
  • Valor Actual Neto (VAN). Es el valor de la inversión en el momento cero, descontados todos sus ingresos y egresos a una determinada tasa, que refleja las expectativas de retorno depositadas en el proyecto, o sea indica la ganancia que se podría tomar por adelantado al comenzar un proyecto, considerando la "tasa de corte" establecida.
    Uno de los puntos conflictivos en torno al VAN es la determinación de la tasa seleccionada y por qué. Esencialmente, hay cuatro opciones: el interés del mercado, la tasa de rentabilidad de la empresa, una tasa cualquiera elegida por el inversor, una tasa que refleje el costo de oportunidad. 
Fuentes
- Elementos Elaboración Plan Negocios
Ing. Iliana Gómez Cárdenas
- Curso Planes de Negocio
Centro de Entrenamiento para empresarios

Guido Sánchez Yábar
LeerMás»

1.4.11

thumbnail

Plan de Negocios - Esquema/Financiamiento del Proyecto

Posteado por EquipoJC  | 7 comments

En este apartado deberás describir con detalle cómo se va a financiar la empresa, es decir cómo obtendrás los recursos necesarios para acometer la puesta en marcha del proyecto.  Pues en la gran mayoría de los casos, el equipo de trabajo no podrá aportar más que una parte del total. Estos recursos deben cubrir por completo las necesidades financieras iniciales.
 
  • Préstamos iniciales: Son otorgados por familiares, amigos y proveedores. Son procesos simples e informales, con condiciones favorables y muy bajas o nulas tasas de interés. Sin embargo los préstamos suelen ser reducidos y no siempre están disponibles en el momento preciso. 
  • Ayudas del Estado: Por lo general el dinero está disponible, pero es indispensable hacer un plan de negocios y a veces el proceso es largo y burocrático. Adecuado para todas las fases de inicio, inserción en mercados, desarrollo del negocio e innovación de nuevos procesos y productos.
  • Hipotecas: Son la mejor alternativa, en términos económicos, financiación de propiedad empresarial e inversiones a largo plazo en activos de explotación. Son sencillas de calcular y con condiciones a largo plazo relativamente favorables, la propiedad de la empresa permanece concentrada, pagos de interés deducibles a impuestos, porcentajes de devolución bajos durante largos períodos. Una de las desventajas es que pocas veces es posible la financiación por el total del valor del objeto hipotecado.
  • Leasing es la mejor alternativa para financiar maquinarias, equipos y vehículos. El objeto de leasing debe ser fácil de vender (no puede ser maquinaria especial). La ventaja de este tipo de financiamiento son las ventajas fiscales, ya que se considera un arriendo o gasto de operación y no una inversión, normalmente no copa líneas de financiamiento bancario.
  • Los créditos bancarios pueden ser útiles para cualquier tipo de financiación. Son muy flexibles pero se necesitan avales personales o garantías, por lo cual un empresario que recién comienza sus actividades, difícilmente podrá acceder a créditos bancarios. Sin embargo, el empresario podría financiarse con su propia tarjeta de crédito, pero es un financiamiento muy caro y riesgoso.
  • Capital de riesgo. Suele ser empleada por negocios muy innovadores y de alto riesgo. Para acceder a este financiamiento es indispensable la presentación de un plan de negocios muy sólido y los beneficios del negocio serán compartidos con la entidad que dio el capital de riesgo. Ventajas: no se pierde la participación mayoritaria y se remunera en función de los resultados del proyecto empresarial (dividendo o plusvalía en la posterior venta de la participación).
  •  Inversor privado (Business Ángel): Fase inicial y start-up en especial por lo general, las condiciones son mejores que en el capital riesgo. La desventaja es que a menudo dispone de menos tiempo y energía para ayudar al equipo directivo en momentos de dificultad.

- Plan de Negocios
Autor: Karen Weinberger Villarán
MYPE Competitiva
- Manual Diseño y Elaboración de Planes de Negocios
para Micro y Medianos Empresarios Rurales
Autores:
Jaime Harris
Ingeniero Agrónomo, Universidad de Chile. Especialista en Planificación, con
perfeccionamiento en Política Económica en la Facultad de Ciencias Económicas
- Manual de Preparación de un Plan de Negocio
LeerMás»

18.3.11

thumbnail

Plan de Negocios - Esquema/Presupuesto de ingresos y egresos

Posteado por EquipoJC  | No comments

Presupuesto de Ventas
Ventas. En este punto, el precio del producto/servicio juega un papel fundamental, ya que es determinante del volumen de ventas, por lo que debe explicarse brevemente cómo se le ha definido. El plan debe mostrar estimaciones de ventas para un período de al menos un año. Es importante explicitar cómo evolucionarán las ventas del producto/servicio a lo largo del tiempo y por qué (venta regular, estacional u ocasional).

Necesitamos conocer los ingresos y egresos de nuestro futuro negocio. Para ello tengo que hacer ciertas estimaciones: el precio de mis productos y la cantidad de productos que debo vender. Esto es por el lado de los ingresos. Por el lado de los egresos es más sencillo. Ya hemos determinando las cantidades a vender y por lo tanto producir.
Es muy raro que un negocio tenga un solo producto o servicio que vender. Por lo tanto, cuando se hace una estimación de los ingresos debemos agruparlos por categorías o por líneas de productos. Es decir, cuando tenemos muchos productos en el negocio podemos agruparlos por “familias” y trabajar con promedios de ventas.
En todo negocio existe un producto “estrella”. Es el que más se vende y el que más contribuye al negocio. Muchas veces puede justificarse trabajar sólo con algunos productos y el producto “estrella”. Si no le crea muchas distorsiones, puede eliminar algunos productos del análisis.
Presupuesto de Ingresos
Para hallar el total de ingresos primero tenemos que determinar el precio de nuestro(s) producto(s). Los precios pueden estar determinados por la competencia. Si no fuera así, justifique cómo se fijó el precio.
Para fijar el precio de mi producto estrella debo:
  • Calcular el costo de producción.
  • Averiguar los precios de la competencia.
  • Determinar a quiénes les venderé el producto.
  • Determinar cuánto quiero ganar.
Si a los precios de nuestros productos los multiplicamos por la cantidad que esperamos vender, tendremos los ingresos provenientes de nuestro producción:
Así, podemos hacer un nuevo cuadro de ingresos mensuales (para seguir con el ejemplo).
Presupuesto de Inversiones
Presupuesto de Inversiones en Infraestructura Física
Los egresos pueden ser agrupados en las siguientes tres categorías:
  • Los egresos de pre operación, que son todos aquellos que se realizan antes de iniciar el negocio, tales como estudios, preparación del plan de negocios, los pagos a asesores, gastos de instalación, gastos legales de constitución de la empresa y otros gastos parecidos. Aquí todavía la decisión de empezar la empresa no se ha tomado.
  • Los egresos de inversión son los que se gastan en la compra de herramientas, equipos, maquinarias, muebles, casas, y otros “activos”.
  • Los egresos de operación, administración y ventas, es decir, todos aquellos que son necesarios para poner en marcha el negocio o empresa.
 
Los Egresos de Inversión
Los egresos de inversión son de dos clases: las inversiones en activos fijos y las inversiones
en capital de trabajo.

Las Inversiones en activos Fijos
Las inversiones en activos fijos son fáciles de determinar, pues podemos solicitar presupuesto de los terrenos, construcciones, maquinaria, equipo y herramientas nuevas o usadas. Use las Guías Telefónicas como fuente de información para consultas y cotizaciones.
Determinación del Capital de Trabajo
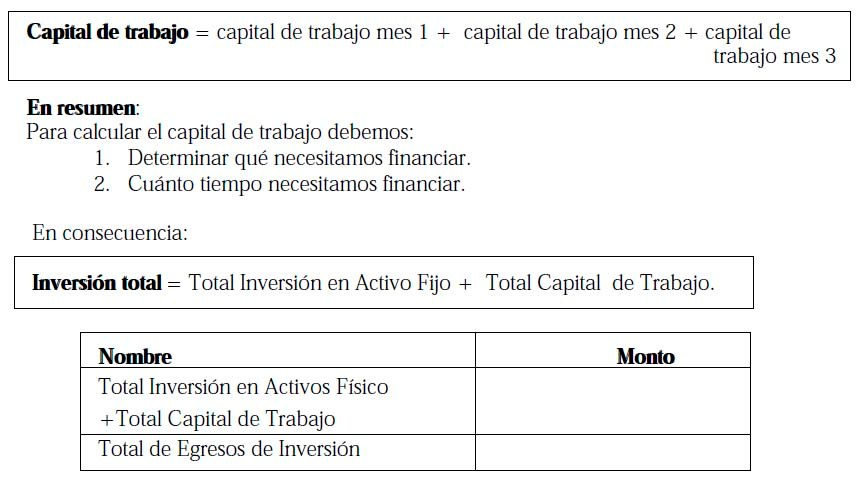
El capital de trabajo es el recurso económico adicional, diferente de la inversión inicial,que se requiere para poner en marcha la empresa.
El Capital de Trabajo está constituido por los gastos en que se incurrirá durante los primeros meses de operación del negocio. Todo negocio debe contar con suficiente liquidez para cubrir estos gastos hasta que pueda solventarlos con los ingresos generados por sus ventas. Es decir, debemos contar con un capital que nos permita trabajar hasta tener nuestros primeros ingresos.
Sus gastos iniciales pueden incluir sueldos del personal, alquiler, publicidad, cuentas mensuales de teléfono, luz, agua, seguro, pago de intereses, amortización del préstamo, honorarios profesionales de los asesores y otros. También incluye las compras de insumos y materias primas para producir los productos.
El cálculo que debemos hacer de cuánto es el capital de trabajo que necesito está en función del ttiieempo que requiero financiar mi producción. Si las ventas son al contado entonces pueden ser periodos cortos. También depende de la aaccttiivviidaad. No es igual financiar una panadería que el cultivo de arroz. El primero necesita menos tiempo de financiamiento que el segundo.
Para estimar sus pagos iniciales operativos, debemos calcular cuánto tiempo nos tomará solventar los egresos con los ingresos generados por las ventas. Generalmente esto toma los primeros tres meses para un negocio de comercio. Para el caso de servicios puede ser mayor el tiempo, y para el caso de industrias y cultivos todavía más. Debemos tener suficiente capital inicial para pagar sus costos operativos durante este periodo. De lo contrario es muy peligroso. Nos quedaremos sin combustible.
Nota: Si es necesario puedes elaborar cuadros especiales y únicamente para materiales, materias primas, sueldos y salarios.
Es decir, si preveo que las ventas permitirán sostenerme a partir del cuarto mes, por ejemplo, debo financiar los tres primeros meses de producción. El capital de trabajo será la suma del capital de trabajo que se necesita para los tres meses (o más o menos). Todo depende del tipo de negocio que tengamos.
Presupuesto de Gastos de Operación, Administración y Ventas.
Los egresos de operación, administración y ventas son todo aquellos gastos y costos que nos permiten producir los bienes y servicios. Como podemos ver en el listado que presentamos como modelo podemos agruparlos de la siguiente manera:
Ahora debemos proyectar los costos de administración y ventas para varios periodos (semanas, meses, trimestres, etcétera. En nuestro ejemplo: meses)
Determinación del Punto de Equilibrio.
Punto de Equilibrio 
Es la cantidad de productos/servicios que deben venderse para que la empresa no gane ni pierda dinero, es otro de los datos que vale la pena incluir en el plan, ya que permite visualizar el límite entre el área de pérdidas y el área de ganancias.
Para determinar el punto de equilibrio es conveniente tener en cuenta lo siguiente:
Primero, haz una lista de los equipos, herramientas, materiales, gastos de ventas, gastos de
administración, sueldos y salarios, impuestos, intereses, insumos y todos aquellos costos, gastos e inversiones necesarios para la preparación o implementación de lo que pretendes producir y vender. Qué necesitas para producir y comenzar a operar el negocio o empresa.
No te olvides de ninguno de ellos por más pequeño que sea.
Los Costos Fijos son aquellos que se mantienen invaribles independientemente del nivel de producción y que deberás separar de tus ventas. La determinación de los costes fijos es imprescindible para el análisis de la viabilidad económica de tu proyecto. 
La determinación de los costes fijos será necesaria también para el cálculo del punto muerto.
Por ejemplo, los alquileres del local, los seguros, los gastos de administración, el pago de arbitrios municipales, el pago de intereses de una deuda, el mantenimiento de las oficinas, una proporción del pago de luz y agua, depreciación, sueldos del personal fijo, entre otros. 
Si produces 20 ó 100 camisas, el sueldo del vigilante de la empresa será el mismo. El sueldo del vigilante es fijo porque no varía con la producción de camisas.

Los costos variables Son aquellos que varían en función del volumen de actividad: aumentan cuando se incrementa el volumen de actividad y son inferiores en el momento que este disminuye.
Los principales costos variables son: mano de obra empleada en la elaboración del bien o servicio directa, materias primas directas, envases, embalajes, etiquetas, comisiones por ventas, gastos de transporte, entre otros.
Por ejemplo el costo y la cantidad de tela no serán iguales si produces 20 o si produces 100 camisas. A más camisas necesitarás más tela y por lo tanto el costo varía con la producción.

Los costos variables unitarios son los costos de producir una unidad de producto. Por ejemplo, si tu negocio es producir sánguches los costos variables unitarios serían: 
Costo de unidad de pan.
Costo de unidad de salchicha.
Costo de una unidad de condimento (lo que utilizas de mostaza, ketchup y otros en un solo sánguche).
Costo de las servilletas que entregas por cada sánguche.
Y así, todos los costos que se relacionan a la unidad producida y que varían con la producción.
Ahora bien, para saber si estamos ganando debemos determinar el punto de equilibrio. 
Para ello debo fijar el precio de mi producto estrella.
Donde:
P: Precio del bien.
Q: Cantidades producidas del bien.
Peq: Precio de punto de equilibrio.
Qeq: Cantidad del punto de equilibrio.
I: Ingresos
CT: Costos totales.
C.V.U: Costos variables unitarios.
C.F. Costo Fijo.
La explicación es la siguiente. En los ejes se representan las ventas en soles y en el otro eje
las cantidades. Como los costos fijos son “fijos”, la curva que los representa tiene que ser una recta paralela al eje de las ordenadas. Las curvas de ingresos y costos variables tienen que variar con las unidades vendidas y producidas. La curva de costos totales es la suma de los costos variable unitarios y los costos fijos.
Con la gráfica puedes desarrollar varias situaciones: ¿Qué pasa con el punto de equilibrio si los costos fijos totales disminuyen? ¿Cómo se desplaza la curva de ingresos si el precio del producto disminuye? ¿Cómo se desplaza la curva de los costos variables unitarios si éstos aumentan?

Recuerde: La suma de los costos variables y costos fijos da como resultado el total de costos.
Fuente
- Curso: Planes de Negocios
Centro de Entrenamiento para Empresarios
- Guia para la Elaboración  de un Plan de Negocio
Guias de Actividad Empresarial 
LeerMás»

13.3.11

thumbnail

Plan de Negocios - Esquema/Descripción del proceso productivo y justificación de la localización.

Posteado por EquipoJC  | 1 comment

Descripción del Proceso Productivo del Bien o Servicio a Ofrecer
En las secciones anteriores de su plan de negocios, el empresario puede haber convencido al lector que el producto o servicio ofrecido es superior al de la competencia y que existen los suficientes clientes que estarían dispuestos a comprarlos a un precio justo. Pero los inversionistas saben que si el empresario no cuenta con la infraestructura adecuada, en una ubicación conveniente y si no tiene un sistema eficiente de producción y de distribución, es difícil que el negocio sea sostenible, a pesar de las bondades del producto o servicio.

En el caso de que tu empresa se dedique a la producción, deberás describir en tu plan de empresa; cuáles son las etapas necesarias para su elaboración, qué procesos se deben seguir y qué características debe tener el producto para su adecuada comercialización. Para ello es imprescindible que tengas un amplio conocimiento sobre dicho producto y total dominio del proceso de fabricación.
Para los casos de actividades productivas es necesario además desarrollar las siguientes
consideraciones:
  • Tecnología a utilizar. La tecnología a utilizar siempre debe estar en función del mercado a atender y los planes de crecimiento y expansión de la empresa. Es posible encontrar diversos tipo de tecnología, de modo que según la etapa de desarrollo del proyecto y según el mercado que queremos atender es posible trabajar con tecnologías intermedias o más o menos avanzadas.
  •  Entre otros temas a considerar están los relacionados a la productividad y calidad de la producción. Estos temas son muy importantes en nuestro días y qué mejor que ser incluidos desde la preparación del proyecto. Para planificar la política de calidad de tu empresa, debes plantearte las siguientes metas:
    1. Mejorar el desempeño, coordinación y productividad
    2. Establecer los objetivos que pretendas alcanzar
    3. Lograr y mantener la calidad del producto, para satisfacer las necesidades implícitas y explícitas de los clientes.
    4. Establecer indicadores que permitan evaluar el cumplimiento de la calidad buscada.  (por ej.) Control de las características del producto o Grado de satisfacción del cliente
  • Finalmente, un tema de creciente importancia a considerar en este capítulo son los  aspectos ambientales.
Si tu empresa está especializada en la prestación de servicios; deberás contemplar las fases para la elaboración de cada uno de ellos, los recursos disponibles para la realización de los mismos, el personal contratado para su consecución, la jornada laboral que es preciso emplear, etc.
La subcontratación de servicios deberá estar indicada en el plan de empresa, señalando qué partes del proceso de producción son las que subcontratas o qué servicio solicitas a otras empresas.

Puntos clave:
En el caso de empresas de producción:
  • Elementos singulares a producir
  • Relación individualizada del proceso, desde la adquisición de la materia prima hasta la salida del producto al mercado
  • Partes del proceso que se contrata
  • Cronograma de producción que incluya planificación anual
  • Capacidad máxima de producción con los recursos disponibles
  • Valoración del producto (Coste materia prima, Coste mano de obra) 
  • Volumen diario de producción 
  • Necesidades de suministros (agua, electricidad,...) 
  • Caracterización de los medios y equipos necesarios 
  • Organización del trabajo: distribución espacial
En el caso de empresas de servicios a otras empresas o particulares:
  • Descripción de los servicios disponibles; proceso y fases del mismo; definición del perfil necesario para la tarea
  • Cronograma de prestación de servicios
  • Partes del proceso que se subcontrata
  • Capacidad máxima de prestación de servicios con los recursos disponibles
  • Definición de los medios materiales y humanos
  • Valoración individual de la prestación (Medios materiales, RR.HH) 
Proceso de producción del bien o servicio
 
El proceso de producción es el conjunto de acciones encaminadas a generar, crear o fabricar un bien o servicio en un determinado periodo. Un proceso de producción involucra una serie de operaciones, medios técnicos como herramientas y máquinas y personal que posea las habilidades necesarias para alcanzar los fines propuestos.
Para establecer un proceso de producción es necesario:
  1. Definir el flujo de operación del bien o servicio. El flujograma es la representación gráfica del proceso productivo de un bien o servicio. El flujograma es un medio sencillo y claro para informar a los trabajadores de los procesos y permite ver los cuellos de botella que puede tener el proceso, ayudando a establecer las mejoras requeridas.
  2. Establecer los estándares de calidad. Los indicadores de calidad son necesarios para medir los problemas que pudieran presentarse durante la producción y determinar la mejor forma de superarlos. Como ya se ha explicado, un indicador de calidad está relacionado básicamente con la satisfacción que puede alcanzar un cliente al adquirir un producto o servicio, es decir, que funcione tal y como se espera…y mejor. Esto es lo que en marketing llamamos: superar las expectativas de los clientes. Estos indicadores se basan en criterios de cumplimiento, evaluación, eficiencia, eficacia y de gestión.
  3. Determinar cuáles son los factores críticos para el cumplimiento de los estándares de calidad. los factores críticos en el proceso productivo son:
    • La gestión de los recursos humano: reclutamiento, selección, capacitación retención y desarrollo. Las empresas requieren contar con un personal capacitado y con habilidades para poder desempeñar adecuadamente las tareas.
    • La gestión de los inventarios de materia prima, productos terminados o productos semiterminados. Se requiere contar con los insumos necesarios para cumplir con el plan de operaciones y atender cualquier contingencia. Asimismo, se requiere  responder ante los cambios o variaciones de la demanda.
    • El ciclo de vida de los productos. Ante los permanentes cambios que se dan en el entorno, la evolución de la tecnología y la globalización, el ciclo de vida de los productos es cada vez más corto, por lo que las empresas deben buscar siempre adelantarse a los cambios en su permanente misión de satisfacer las necesidades de los clientes.
    • La tecnología. Es un factor clave de éxito en las empresas, ya que de ella depende: a) la optimización del proceso productivo, b) la introducción de mejoras, c) la eficiencia en el uso de los recursos y d) la pronta respuesta a los cambios del entorno. El uso adecuado de la tecnología permite la reducción de los costos totales, y también genera una ventaja competitiva para la empresa. Esto significa no sólo la adecuación de los instrumentos, herramientas y conocimientos, sino la capacitación permanente y la adaptación a los cambios del entorno.
    Justificación de la localización propuesta.
    El tema de ubicación para empresas de servicios no es determinante en muchos casos, excepto en actividades de servicios que incluyan atención a los clientes. Sin embargo, en los casos en que la ubicación sí es importante, pues debe tener como premisa el minimizar los costos de instalación y aprovechar los recursos del entorno, para satisfacer las exigencias del negocio.. En cualquier caso, hay que tener cuidado de contestar satisfactoriamente las siguientes preguntas:
    • La proximidad a los clientes, si es un mercado local.
    • La cercanía a los proveedores de materiales e insumos.
    • La conveniencia de estar muy próximos a la competencia y que no se pueda diferenciar nuestro producto o servicio, o estar cerca de ella para evidenciar la diferenciación de nuestro producto o servicio.
    • La facilidad de acceso para clientes y trabajadores.
    • La cercanía a organismos e instituciones de relevancia para la empresa: municipalidad, bancos, entre otros.
    • La facilidad para acceder a servicios: suministro de agua, recojo de basura, vigilancia y seguridad, estacionamiento, etc. Las posibilidades de subcontratación de parte de sus operaciones que no son estrictamente su especialidad, puede ser de primera importancia. Por ejemplo, para productos agropecuarios frescos y semiprocesados será necesario contar con sistemas de frío, asistencia técnica y otros servicios que contratar.
    • La disponibilidad de mano de obra adecuada.
    • El marco legal en la zona escogida.
    • El apoyo fiscal, económico, formativo o de asesoramiento que existan en la zona para promover inversiones, como en el caso de los parques industriales.
    • Dotación de infraestructuras, equipamientos y posible externalización de actividad.
    • Incremento de costes debido al desplazamiento.
    • Coste mano de obra
    Las actividades comerciales son altamente dependientes de la ubicación. La ubicación resulta ser determinante en estos casos. Sea cuidadoso en ubicar correctamente el negocio.
    Para las empresas de producción la cuestión a resolver es la siguiente: ¿ubico la planta donde está el mercado o en la zona de localización de insumos y otros servicios para la producción? No siga adelante sin haberle dado a esta pregunta una respuesta que lo satisfaga.

    Sé previsor, en las futuras necesidades vinculadas al espacio y la ubicación por crecimiento del negocio, diversificación. Si eres capaz de enumerar y clarificar los motivos para ubicarte en un punto u otro, tendrás las ventajas e inconvenientes de la elección.
    Las necesidades de espacio y las características de la actividad empresarial definen la elección, como consejo, visita u observa otras empresas “similares”, te van a dar ideas de mejora y sobre todo te permiten tener referencias.

    Diseño y distribución de las instalaciones
    La distribución de las instalaciones tiene que ver con la adecuación y orden de cada uno de los procesos productivos, es decir, cómo se ordenará físicamente la fábrica, la oficina o el taller, para que el trabajo se desarrolle de manera eficiente. Una buena distribución ayuda a minimizar los costos de manejo y transporte de insumos y materiales, de almacenamiento, de flujos de información y del proceso de entrada y salida de los productos, además de crear un ambiente armónico y agradable donde pueda desempeñarse el personal.
    Para lograr una buena distribución en planta debemos considerar los siguientes aspectos:
    • Orden y supervisión: ordenar eficientemente el área de producción para que las actividades fluyan libremente e integrar todos los elementos para mantener el control sobre el proceso productivo.
    • Tiempos de producción: utilizar cronogramas y planes de trabajo para que la producción se realice en los plazos establecidos.
    • Circulación: el área de producción debe tener libre circulación, tanto de personas como de materiales, de esta manera no se interrumpirá el flujo productivo. Por ello, es importante saber dónde se ubicarán las máquinas, equipos y herramientas 
    • Seguridad e higiene, el área donde se produce debe ser agradable, cómodo y seguro, para tener un ambiente en el que todos los trabajadores se sientan a gusto y seguros, es decir, un lugar donde no se produzcan accidentes. La disposición de las máquinas y equipos deben ser adecuados. Se deben especificar normas de seguridad y protección. Por ejemplo, una MyPE dedicada a fabricar muebles de madera, debe disponer de áreas específicas para sus máquinas, de modo que no genere peligro a sus trabajadores; asimismo, insistir permanentemente para que sus trabajadores cumplan con normas de seguridad mínimas como usar mascarillas para cuidar sus vías respiratorias del aserrín, usar guantes para protegerse de herramientas filosas o productos químicos que queman la piel y usar lentes que protejan sus ojos de las astillas y el aserrín. No hay que descuidar estos aspectos, pues algunas enfermedades aparecen cuando los trabajadores se exponen a elementos químicos y herramientas que son peligrosos. 
    • Flexibilidad: lograr que el área de producción pueda adaptarse a los cambios, ya sea porque hay que incrementar máquinas o personal; bien porque hay que hacer reparaciones.
    Las MyPE pueden emplear los siguientes modelos de distribución física de las instalaciones:
    1. Distribución fija de las instalaciones. El área de producción se diseña de tal manera que la zona donde se ubican los materiales se fija en un solo lugar. Los puestos se colocan cerca de la zona donde se ubican los materiales. Esta distribución se da, por ejemplo, en la construcción de casas, puentes, túneles, etc.
      
    1. Distribución de las instalaciones en función a los procesos. La distribución se realiza teniendo como base la especialización del trabajo; es decir, se agrupan los trabajadores que se dedicarán a una misma función en una misma área. Este modelo se emplea cuando se fabrican varios productos en pequeños volúmenes y cuando se tienen varios tipos de clientes. Las empresas que emplean una distribución por procesos suelen ser: empresas de confecciones, talleres de mantenimiento, talleres de carpintería.
    1. Distribución de las instalaciones en función al producto. Es el más adecuado cuando se trata de procesos productivos lineales y poco complicados. Las máquinas y equipos se ubican una al lado de la otra, de acuerdo con la secuencia u orden que siga el proceso. Es recomendable cuando la producción es en serie y se produce grandes cantidades, por ejemplo, embotellado de gaseosas, enlatado de conservas, empaquetado de galletas, ensamblado de autos.
     
    Fuentes
    - Plan de Negocios
    Herramienta para evaluar la viabilidad de un negocio
    Karen Weinberger Villarán
    - Guía para la Elaboración de un plan de negocio 
    LeerMás»

    Entradas Populares

    © 2013 Gestión Empresarial. Distributed By JC | WP Cachicadán converted by Cachicadán
    Gestión Empresarial. Proudly Powered by Blogger.
    back to top