Mostrando entradas con la etiqueta Mercado de Capitales. Mostrar todas las entradas

3.1.15

thumbnail

Definición y Propiedades de los Activos Financieros: Guía Completa

Posteado por EquipoJC  | No comments

Definición
Un activo en términos generales, es cualquier posesión que tiene un valor de intercambio. Los activos pueden clasificarse como tangibles o intangibles. Un activo tangible es aquel cuyo valor depende de propiedades físicas especificas, como por ejemplo edificios y terrenos. Los activos intangibles, en cambio, representan derechos legales sobre un beneficio futuro. 
Los activos financieros están clasificados en el segundo grupo, es decir se consideran intangibles. La entidad que se compromete a efectuar los pagos en el futuro se conoce como emisor y el poseedor del activo se llama inversionista.

Dentro de los activos financieros se encuentran tanto los instrumentos de renta fija (bonos) como los de renta variable (acciones). La diferencia principal entre ellos, radica en las características de los derechos que adquiere su comprador y en el vencimiento del mismo.

Cuando se trata de obligaciones de pagos fijos y vencimiento conocido, nos estamos refiriendo a instrumentos de deuda más comúnmente conocidos como títulos de renta fija. En cambio, cuando se trata de acciones, estamos haciendo mención a activos, cuyos emisores se comprometen a pagar una cantidad que es incierta y que dependerá de las ganancias generadas por este, si las hubiere, después de que se haya pagado a los tenedores de instrumentos de renta fija. Además, este tipo de títulos no tiene un plazo de vencimiento estipulado pues están ligadas al negocio o empresa del cual representan una participación, la misma que fue creada para un tiempo indefinido. Estos activos son por tanto considerados como instrumentos de inversión perpetuos.

Existen títulos que comparten características de ambos instrumentos, por ejemplo un bono convertible, el que inicialmente paga un derecho fijo pero que incluye la opción de convertirse en acciones bajo condiciones y circunstancias determinadas.
LeerMás»

3.12.14

thumbnail

Importancia del CAPM: Entiende Cómo Valorar el Riesgo y el Rendimiento en Inversiones

Posteado por EquipoJC  | No comments

Importancia del CAPM
El desarrollo del modelo CAPM solo fue posible luego de la formulación de la Teoría del Portafolio de Harry Markowitz [1952, 1959]. Una de las principales inquietudes en las finanzas ha sido desarrollar modelos explicativos y predictivos del comportamiento de los activos financieros con riesgo. Uno de los más importantes ha sido el “Capital Asset Pricing Model” - CAPM. 
El CAPM explica el comportamiento de una acción en función del comportamiento del mercado. Además, pretende ser una herramienta para proyectar el retorno futuro de una acción, en función del comportamiento del mercado.
Su mayor aporte es la relación del riesgo con el retorno de un activo financiero. El riesgo viene medido por el Beta, el cual mide la covarianza del retorno de la acción respecto del retorno del mercado.

Línea de Mercado de Capitales
En equilibrio, el precio de los activos financieros se ajustará de manera que el inversionista será capaz de ubicarse en cualquier punto a lo largo de la Línea del Mercado de Capitales (LMC).
El inversionista podrá obtener un mayor retorno esperado sólo si se expone a un riesgo adicional.


Aproximación al CAPM
Bajo la premisa de que existe una relación lineal entre el riesgo y el rendimiento, queda por encontrar la relación entre el retorno de un activo en particular (por ejemplo, el activo A) y el retorno del portafolio óptimo de mercado para poder predecir cómo reaccionará o se comportará dicho activo en adelante. 
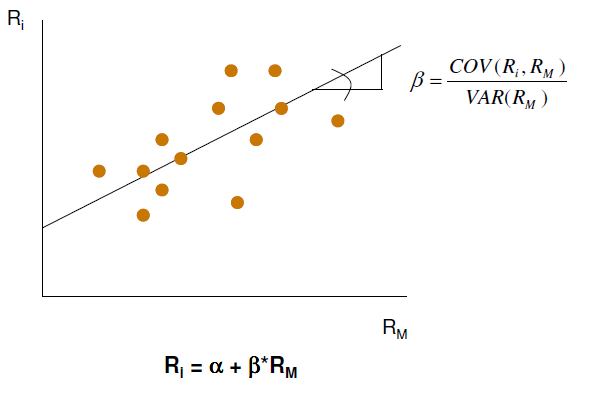
Parte de las variaciones del retorno de la acción A respecto a su media se explican como respuesta a las variaciones en el retorno del mercado. El grado de relación entre estas variaciones de los retornos vendrá dada por la pendiente de la regresión de dichos retornos.
La pendiente de la regresión indica en qué medida los retornos de la acción A responden a los retornos del mercado. En consecuencia, se considera como una medida apropiada del riesgo sistemático de la acción A.
Al valor de la pendiente la denominaremos “Beta” y la representaremos con el símbolo b.
Lo que interesa a un inversionista es el riesgo sistemático o no diversificable de una acción, y no su riesgo total, pues el riesgo no sistemático o diversificable puede ser reducido a través de la incorporación de más acciones al portafolio.

Relación Lineal y Beta
Rendimiento Esperado del Inversionista
El riesgo de un activo individual se calcula a través de su desviación estándar.
En un portafolio, el riesgo de un activo que forma parte de un portafolio diversificado se mide por su covarianza y no por la desviación estándar.
El modelo CAPM introduce el concepto del Beta como medida del riesgo. El Beta muestra la tendencia de una acción individual a covariar con respecto el mercado; es decir, muestra la sensibilidad del rendimiento de un activo financiero frente a la variación de la rentabilidad del mercado.

Modelo del CAPM
El postulado fundamental del CAPM establece que el retorno esperado de un activo riesgoso es superior al retorno esperado del activo libre de riesgo. La medida que relaciona cada activo riesgoso con un retorno esperado es el Beta.
El costo de capital (K) viene dada por la expresión:
 Tasa Libre de Riesgo
Se utiliza como referencia el rendimiento que otorgan los bonos del Tesoro Americano, pues estos bonos no han sido objeto de incumplimiento en más de 180 años de historia y también debido a que, en teoría, la Reserva Federal de los Estados Unidos podría emitir más billetes para el cumplimiento de sus obligaciones.
La Reserva Federal de Estados Unidos emite tres principales bonos soberanos: T-Bills (3 meses), T-Notes (10 años), T-Bonds (30 años).
Los T-Bills estarían ubicados en el primer nivel como instrumentos de menor grado de exposición al riesgo.

Retorno de Mercado
Es lógico suponer que un inversionista racional sólo invertirá sus fondos en un negocio con riesgo si de por medio existe la expectativa de obtener una rentabilidad superior a la tasa libre de riesgo.
Es la rentabilidad adicional exigida por un inversionista por colocar sus fondos en un negocio con riesgo. Es una medida de carácter general que busca reflejar, en promedio, la rentabilidad adicional que, sobre la tasa libre de riesgo, esperan todos los inversionistas del mercado.
La prima por riesgo de mercado será la diferencia entre el retorno del mercado y la tasa libre de riesgo.
Existen diferentes posiciones en torno a qué índice tomar como representativo del retorno de mercado (RM), pero la más difundida es aquella que considera al índice Standard & Poors’ 500 (S&P500).

Horizonte Temporal y Promedios
Para la estimación de la tasa libre de riesgo y el retorno de mercado, la mayoría de autores coinciden en señalar que lo más prudente es utilizar un horizonte temporal de largo plazo.
La ventaja de tomar la tasa promedio de intervalos mayores es que disminuye la desviación estándar, es decir la variabilidad de las tasas promedio del retorno de mercado.
Sobre el criterio de utilizar un promedio geométrico o aritmético de la tasa libre de riesgo y el retorno de mercado, para el presente estudio se adoptará el criterio de utilizar el promedio aritmético.
La utilización de un promedio geométrico supone que el inversionista mantendrá la inversión en cartera, que no se deshace de su acción en el corto plazo. Un promedio aritmético, por el contrario, refleja con mayor fidelidad el comportamiento de un inversionista promedio, que compra y vende sus acciones frecuentemente.

Tasa Libre de Riesgo y Retorno de Mercado
 El Beta
La fórmula para calcular el Beta es la siguiente:
donde:
B = Beta
Cov(Ri,RM) = Covarianza entre el Retorno de una Acción “i” y el Retorno
del Mercado “M”.
Var(RM) = Varianza del Retorno del Mercado.
rRi,RM = Índice de Correlación entre el Retorno de una Acción “i” y el
Retorno del Mercado “M”.
s = Desviación estándar

Beta y Retorno de Mercado
El Beta del Mercado se asume como igual a 1.
Si el Beta de una acción es mayor a 1 se exigirá un retorno superior al del mercado pues significa que dicha acción contiene o conlleva un mayor riesgo. Por el contrario, si el Beta de una acción es menor a 1 se exigirá un retorno menor al del mercado.
Beta Económico y Patrimonial
Cuando el beta calculado con base a retornos de empresas que se encuentran apalancadas (endeudadas), se obtiene un Beta Patrimonial o Apalancado (BE). En cambio, cuando la empresa no se encuentra apalancada (endeudada), se obtiene un Beta Económico (BOA).
Para convertir un Beta Patrimonial a un Beta Económico, y viceversa, se emplea la siguiente expresión:
Supuestos del CAPM
Los inversionistas son adversos al riesgo.
Los inversionistas cuidan el balance entre retorno esperado y su riesgo asociado para conformar sus portafolios.
No existen fricciones en el mercado (como tasa impositivas).
Existe una Tasa Libre de Riesgo a la cual los inversionistas pueden endeudarse o colocar sus fondos.
No existe asimetría de información (transparencia) y los inversionistas son racionales, lo que implica que todos los inversionistas tienen las mismas conclusiones acerca de los retornos esperados y las desviaciones estándar de todos los portafolios factibles.

LeerMás»

26.11.14

thumbnail

Mercados Secundarios: Qué Son y Cómo Funcionan en las Finanzas

Posteado por EquipoJC  | No comments

Mercado Secundario
• Son mercados de intercambio de títulos previamente emitidos, y que ya figuran en posesión de los inversores.
• Existen inenterrumpidamente, a diferencia del mercado primario que sólo existe cuando se realiza una emisión primaria.
• La negociación en piso (corro bursátil), ha cedido paso a los sistemas de negociación electrónica.

Sistema Electrónico de Negociación ELEX (Electronic Exchange)
 Ventajas del ELEX
• Fácil Manejo: El usuario puede ingresar y aplicar propuesta, y/o consultar diversas tablas
de información del sistema, utilizando solamente el mouse o del teclado.
• Uso personalizado: Configuración del sistema de acuerdo a requerimientos o necesidades de negociación o consulta, dentro de un ambiente Windows que cumple con las recomendaciones de estandarización y permite, además, la futura interconexión con los sistemas de negociación de otras bolsas.
• Información actualizada: Actualización automática y en tiempo real de la información del mercado (precios, propuestas, operaciones realizadas, índices, entre otros).
• Estructura Cliente-Servidor: Estructura de sistema aprovecha el empleo de múltiples terminales para administrar, distribuir y utilizar grandes cantidades de información en forma simultánea, eficiente y veloz.
• Seguridad y Confiabilidad: Niveles de acceso al sistema (negociación, lectura y consulta), y claves secretas otorgan un adecuado grado de seguridad y confiabilidad.

Mercados de la B.V.L.
Mercado de Renta Variable
De 9:00 a.m. a 9:30 a.m. Fase de Pre-Apertura  
Los intermediarios bursátiles ingresan sus propuestas a firme de compra y/o venta, las mismas que no pueden ser retiradas hasta después del inicio de la fase de negociación.
Estas propuestas son aplicadas automáticamente por el sistema, determinando un único precio que permita asignar la mayor cantidad de acciones negociadas posible. Asimismo, permite determinar las cantidades
demandadas y ofertadas para cada valor a los diferentes precios propuestos, considerando que el comprador y el vendedor siempre aceptarán mejores condiciones que las que propusieron.
Finalmente, el precio de la primera operación será el de apertura para ese día.

De 9:31 a.m. a 1:30 p.m. Fase de Negociación Continua
Entre las 9:30 y 13:30 horas se ingresan las propuestas de compra y/o venta y se realizan las operaciones de manera continua.
Para la realización de las operaciones el sistema considera dos criterios.
- Mejor precio. Para el caso de las propuestas de compra se van adjudicando de mayor a menor precio, mientras que para el caso de propuestas de venta se van adjudicando de menor a mayor precio.
- Mejor hora, es decir, para un mismo precio se considera el orden cronológico en que han sido ingresadas las propuestas.

De 1:31 p.m. a 2:00 p.m. Fase al cierre
En este horario se realizan las operaciones al precio de cierre, es decir, al último al que se negoció en la fase de negociación continua.
Finalizado la fase de cierre, el mercado reanuda la negociación al día hábil siguiente.
El precio de cierre es el más importante.

Tipo de Órdenes
Hoy: permanecen registradas sólo durante el día en que son ingresadas, a menos que sean aplicadas o retiradas durante la negociación.
Permanente: permanecen registradas durante un tiempo indefinido hasta que sean aplicadas, retiradas o queden fuera de los márgenes del mercado.
Inmediata o Cancela: cuando estas propuestas son ingresadas, el sistema busca aplicarlas parcial o totalmente. Si se aplica parcialmente el sistema elimina automáticamente el saldo respectivo y si no se produce ninguna aplicación el sistema elimina la totalidad de la propuesta.
Todo o Nada: Estas propuestas deben aplicarse en su totalidad cuando son ingresadas al sistema. Si el sistema no las puede aplicar íntegramente en forma inmediata, las elimina automáticamente.

Intermediarios Bursátiles
• Broker : Actúan como intermediarios entre el comprador y vendedor, a cambio de una comisión. No toma posición propia.
• Dealer: Personas o sociedades que actúan por su cuenta y riesgo, actuando como principal de una operación de compra venta de valores
• Market Maker: Actúan por cuenta propia y riesgo, especializándose en la negociación de un valor poco líquido, comprando y vendiendo siempre que el mercado lo requiera. Cumplen una función de promotores de liquidez.

LeerMás»

24.11.14

thumbnail

¿Qué Son los Instrumentos Financieros? Tipos y Usos en el Mercado Actual

Posteado por EquipoJC  | No comments

Propiedades de los Activos Financieros
- Monetización

- Divisibilidad y denominación
- Monetización

- Reversibilidad
- Flujo de efectivo
- Vencimiento
- Convertibilidad
- Divisas
- Liquidez
- Rendimientos
- Complejidad
- Estatus Fiscal

1. Monetización 
• Algunos Activos Financieros son empleados como medio de cambio (dinero).
• Cuando pueden ser transformados a dinero a un pequeño costo, retraso, o riesgo (cuasi-dinero).
• Es una propiedad deseada por los inversionistas.

2. Divisibilidad y Denominación
• La divisibilidad se relaciona con el tamaño mínimo al cual un activo financiero puede ser liquidado y cambiado a dinero.
• La divisibilidad depende de la denominación.
• La divisibilidad es deseada por los inversionistas pero no por los prestatarios.

3. Reversibilidad
• Se refiere al costo de invertir en un activo financiero y luego volverlo a convertir en efectivo (costo de respuesta o costo de viaje redondo).
• Un activo como un depósito es altamente reversible, no así sucede en los activos comerciados en mercados organizados. 

• Un bajo costo de respuesta es una propiedad deseable en un activo financiero.
• Esto explica las economías de escala y la estandarización
LeerMás»

27.9.14

thumbnail

La Cobertura Cambiaria y el Uso de Forwards de Divisas para Minimizar Riesgo

Posteado por EquipoJC  | No comments

Los Derivados Financieros
Los derivados financieros son contratos que basan sus precios en los de otros activos que les sirven de referencia a los que se denomina activos subyacentes. Los derivados pueden ser utilizados como instrumentos de cobertura de riesgo o de negociación, lo que facilita la transferencia de riesgo entre los agentes económicos: mientras algunos buscan protegerse de los movimientos adversos en los precios de un activo, otros asumen riesgos con el fin de obtener una ganancia.
Los activos subyacentes sobre los cuales se realizan derivados pueden ser muy diversos, variando desde productos como: el trigo, el petróleo, etc., a activos financieros como: acciones, instrumentos de deuda, tasas de interés y monedas.
Los derivados se negocian en mercados organizados y en mercados no organizados:
-
Los mercados organizados, llamados bolsas de derivados, son aquellos en los que los términos de los contratos están estandarizados por la bolsa en cuanto a montos, plazos y garantías. En las bolsas de derivados financieros se puede negociar contratos de futuros u opciones de activos financieros.
-
En los mercados no organizados, llamados over the counter (OTC), los contratos se realizan a medida de las necesidades de las partes en términos de plazo y monto. En estos mercados se negocian los forwards de activos financieros.
En los mercados financieros de la región latinoamericana, el crecimiento que han experimentado los derivados financieros en los últimos años ha sido considerable, lo que ha permitido una mejor administración de los riesgos. Este desarrollo se ha dado principalmente en los mercados OTC y en menor medida en los mercados formalizados (bolsas). En el Perú, el mercado que registra mayor desarrollo es el de forwards, destacando por su liquidez y volumen el de divisas (monedas).

Los Forwards de divisas (monedas)
Una operación forward de moneda extranjera es un acuerdo entre dos partes, por el cual dos agentes económicos se obligan a intercambiar, en una fecha futura establecida, un monto determinado de una moneda a cambio de otra, a un tipo de cambio futuro acordado y que refleja el diferencial de tasas. Esta operación no implica ningún desembolso hasta el vencimiento del contrato, momento en el cual se exigirá el intercambio de las monedas al tipo de cambio pactado.
El propósito del forward de divisas es administrar el riesgo en el que se incurre por los posibles efectos negativos de la volatilidad del tipo de cambio en el flujo esperado de ingresos de una empresa (por ejemplo, en el comercio exterior) o en el valor del portafolio de un inversionista (una administradora de fondos de pensiones que posee activos denominados en moneda extranjera). En tal sentido, el mercado de forwards de monedas permite que los agentes económicos se cubran del riesgo cambiario, dando mayor certeza a sus flujos.
Las transacciones se realizan normalmente bajo un contrato marco (master agreement), elaborado por asociaciones profesionales de los agentes que operan en el mercado financiero internacional, los mismos que son ajustados a las normas de derecho del país que le resulten aplicables. Cada operación genera un contrato adicional en donde se establecen, de común acuerdo, las condiciones especiales para dicha operación.

Determinación del precio del forward
Para la determinación de los tipos de cambio forward se toma en cuenta el tipo de cambio spot (por ejemplo, soles por dólar); el diferencial de tasas de interés (por ejemplo, el diferencial de tasas de interés entre soles y dólares) y el plazo de vigencia del contrato:
Tipos de forwards
Existen dos tipos de operaciones forward de acuerdo a su modalidad de liquidación: con entrega o Full Delivery forward (FDF) y sin entrega o Non Delivery Forward (NDF).
Las operaciones con entrega, son aquellas en las que al vencimiento se intercambia el monto pactado de las monedas establecidos en el contrato forward, mientras que en las operaciones sin entrega, al término del contrato se compensan únicamente las ganancias o pérdidas cambiarias que resulta de aplicar la diferencia entre el tipo de cambio pactado y el tipo de cambio spot al vencimiento sobre el monto (nocional) establecido en el contrato forward.
Para las operaciones forward sin entrega de inversionistas locales, el tipo de cambio spot que se utiliza el día del vencimiento es el correspondiente al promedio de los tipos de cambio interbancario de compra y de venta de las 11 a.m., publicado por la agencia Reuters. Si se trata de inversionistas no residentes el tipo de cambio spot del día de vencimiento corresponde al tipo de cambio promedio compra-venta publicado por la Superintendencia de Banca y Seguros del mismo día.
LeerMás»

Entradas Populares

© 2013 Gestión Empresarial. Distributed By JC | WP Cachicadán converted by Cachicadán
Gestión Empresarial. Proudly Powered by Blogger.
back to top